
À quoi sert le capital social ? Financer, répartir les pouvoirs et rassurer sans garantir les créanciers
Le capital social donne à une société une base financière et juridique dès sa création. Il contribue au financement des premiers besoins, fixe la place de chaque associé et envoie un signal aux banques, fournisseurs et clients. Un capital de 1 € peut être légal pour plusieurs formes de société, mais ce montant ne suffit pas toujours à rendre un projet crédible.
Le capital social, une somme apportée à la société
Le capital social correspond à la valeur des apports réalisés par les associés ou les actionnaires lors de la constitution de la société. Son montant figure obligatoirement dans les statuts ainsi que sur certains documents sociaux. En contrepartie, les apporteurs reçoivent des parts sociales ou des actions qui matérialisent leur participation.
En comptabilité, le capital social est inscrit au passif du bilan. Il représente une ressource apportée à l’entreprise. Il ne faut donc pas le confondre avec l’argent disponible sur le compte bancaire ni avec les biens détenus par la société.
| Notion | Ce qu’elle désigne |
|---|---|
| Capital social | La valeur statutaire des apports des associés ou des actionnaires. |
| Actif social | Les biens, créances, équipements et liquidités utilisés ou détenus par la société. |
| Capitaux propres | Le capital social, augmenté ou diminué notamment des réserves et des résultats accumulés. |
| Financements externes | Les dettes envers les banques, les fournisseurs ou les autres créanciers. |
Trois usages concrets : démarrer, décider, rassurer
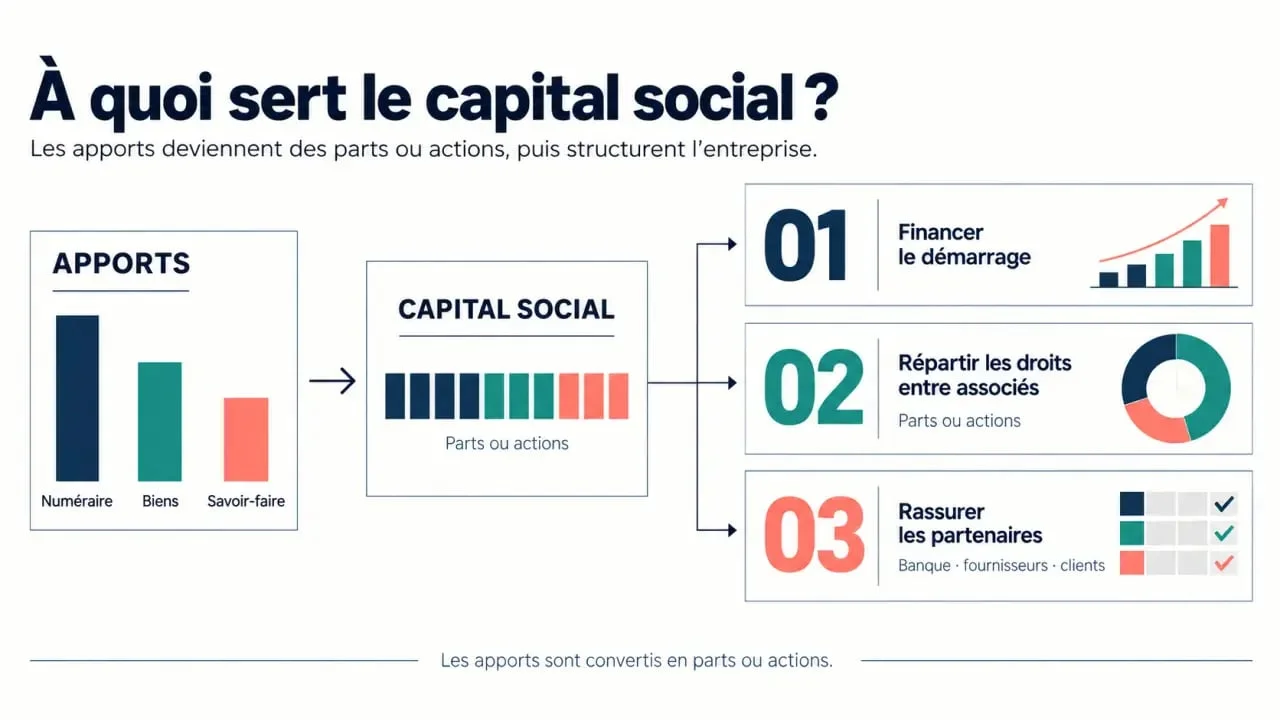
Financer les premières dépenses sans étouffer la trésorerie
Après l’immatriculation, les fonds apportés peuvent servir à acheter du matériel, constituer un stock, payer un logiciel, lancer une communication ou absorber les premières charges. Le capital social n’est donc pas destiné à rester indéfiniment sur un compte bloqué. Le blocage intervient avant l’immatriculation, puis les fonds sont débloqués pour les besoins de la société.
Pour fixer un montant cohérent, il faut examiner les dépenses qui précèdent les premières ventes : dépôt de garantie, équipements, assurances, stock, salaires, frais administratifs et délais de paiement des clients. Le capital devient une première réserve de trésorerie, capable de soutenir le lancement avant que le chiffre d’affaires ne prenne le relais. Cette approche est plus solide qu’un montant symbolique choisi uniquement parce qu’il est autorisé.
Répartir les droits entre les associés
Le capital sert aussi de règle de partage. En principe, détenir 80 % du capital donne 80 % des droits de vote et 80 % des droits aux dividendes. Dans une SARL composée de 1 000 parts de 10 €, un associé qui apporte 8 000 € détient 800 parts, soit 80 %. L’autre, avec 2 000 €, possède 20 % du capital.
Les statuts peuvent aménager certains droits, mais la répartition du capital reste le point de départ du pouvoir de décision. Avant de déterminer les apports, les associés doivent donc discuter de la gouvernance, des efforts futurs de chacun et des situations de blocage possibles.
Convaincre sans fournir une garantie absolue
Un capital cohérent peut rassurer les partenaires, car il montre que les fondateurs prennent une part du risque financier. Pour une banque, il peut renforcer un dossier de prêt et créer un effet de levier. Pour un fournisseur, il peut faciliter l’ouverture d’un compte ou la négociation de délais de paiement.
Cette fonction de garantie a toutefois une limite. Les créanciers se paient sur le patrimoine réel de la société, c’est-à-dire sur son actif social. Un capital élevé peut avoir été utilisé pour financer l’exploitation et ne garantit pas qu’il restera des liquidités en cas de difficulté. Le capital est donc un signal de solidité, pas une assurance automatique.
Quels apports entrent dans le capital social ?
- Les apports en numéraire : des sommes d’argent versées par les associés.
- Les apports en nature : un véhicule, un ordinateur, une marque, un brevet ou tout bien matériel ou immatériel évaluable.
- Les apports en industrie : un savoir-faire, du travail, des compétences ou des services mis à la disposition de la société.
Les apports en numéraire et en nature composent directement le capital social. Les apports en industrie peuvent ouvrir des droits particuliers prévus par les statuts, mais ils ne concourent généralement pas à la formation de sa valeur. Lorsqu’un bien est apporté en nature, l’intervention d’un commissaire aux apports peut être requise pour éviter une surévaluation.
La souscription correspond à l’engagement de réaliser un apport. La libération désigne son versement ou sa remise effective. Les apports en numéraire peuvent être libérés immédiatement ou de manière échelonnée, selon la forme sociale et les règles applicables.
Fixer un montant réaliste et accomplir les formalités
Pour une EURL, une SARL, une SAS ou une SASU, le capital minimum peut être fixé à 1 €. Les SA et les SCA exigent en revanche un capital minimum de 37 000 €. Cette liberté ne doit pas faire oublier les besoins du projet : une activité avec stock, du matériel coûteux, un local ou un emprunt bancaire appellent souvent un capital plus substantiel.
Un capital trop faible peut fragiliser les négociations avec une banque et conduire à demander davantage de cautions personnelles. Dans les sociétés à responsabilité limitée, la protection du patrimoine personnel est en principe limitée au montant des apports. Elle peut toutefois être réduite par une garantie personnelle consentie au créancier.
Le parcours de dépôt avant l’immatriculation
- Déterminer les apports et leur répartition entre les associés.
- Prévoir le montant du capital et les règles de libération dans les statuts.
- Déposer les apports en numéraire sur un compte bloqué auprès d’une banque ou d’un notaire.
- Obtenir l’attestation de dépôt des fonds, nécessaire au dossier d’immatriculation.
- Après l’immatriculation, utiliser les fonds pour les besoins de la société.
Le capital n’est pas figé pour toute la durée de vie de l’entreprise. Une augmentation de capital peut financer une phase de croissance ou accueillir un nouvel investisseur. Une réduction peut être décidée dans certaines situations. Le bon montant est celui qui soutient réellement le démarrage, traduit l’équilibre entre les associés et reste défendable face aux financeurs.