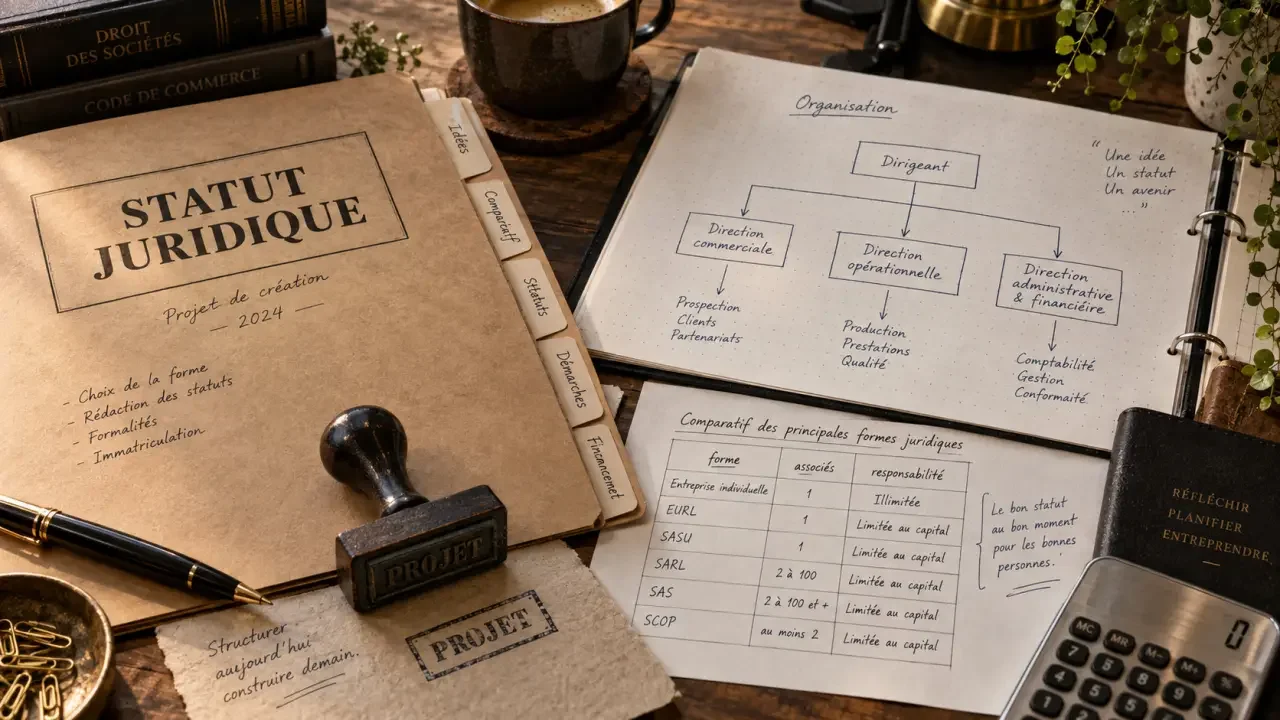

Le statut juridique définit le cadre légal d’une entreprise : sa direction, la responsabilité face aux dettes, l’imposition des bénéfices et le régime social du dirigeant. Il se choisit avant l’immatriculation et influence la vie de l’activité, de sa création à son éventuelle évolution.
Statut juridique, forme juridique et statuts : ne pas confondre
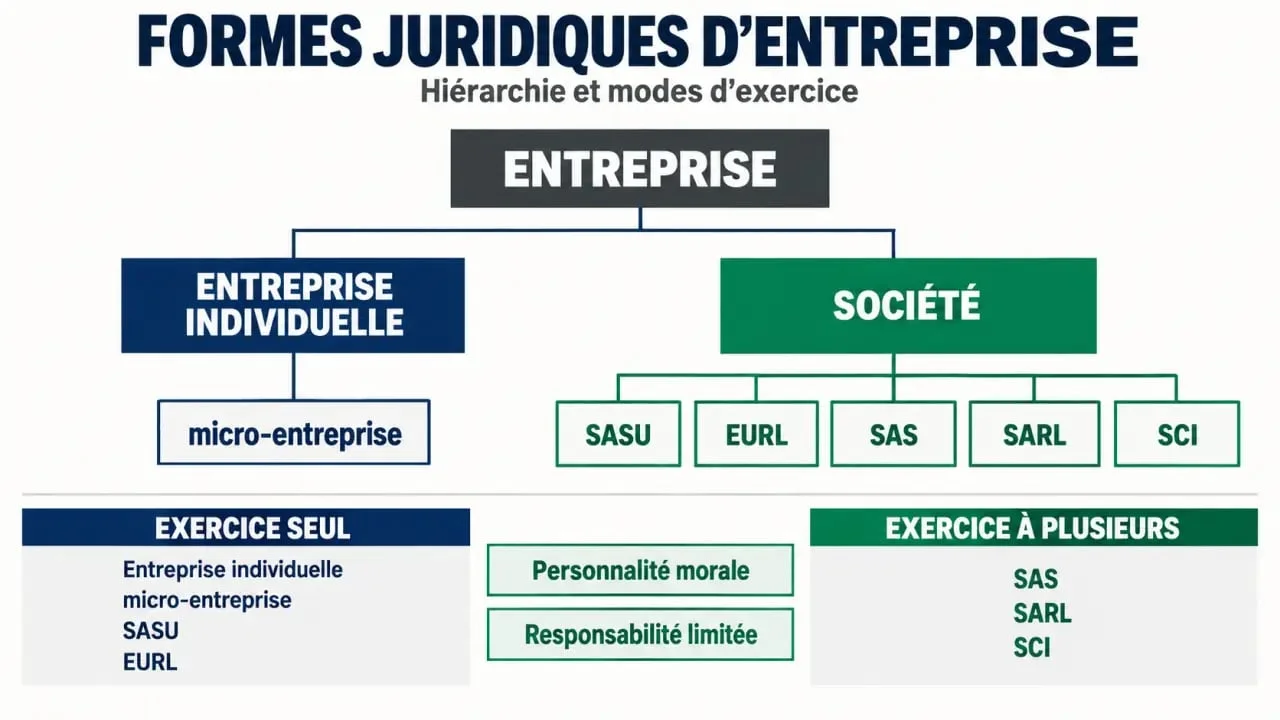
Dans le langage courant, statut juridique et forme juridique sont souvent utilisés comme des synonymes. Ils désignent la catégorie retenue pour exercer une activité, par exemple l’entreprise individuelle, la SASU, l’EURL, la SAS, la SARL ou la SCI. Cette forme détermine les principales règles de fonctionnement de l’entreprise.
Les statuts, au pluriel, désignent autre chose. Il s’agit du document écrit qui organise une société. Ils précisent notamment son objet social, son siège, son capital social, les pouvoirs du dirigeant et les règles applicables entre les associés. Une entreprise individuelle n’a pas de statuts à rédiger, tandis qu’une société ne peut généralement pas être créée sans ce document.
Le statut juridique est donc une décision de structure, et pas seulement une formalité administrative. Il encadre les relations entre le projet, son dirigeant, ses éventuels associés et ses créanciers.
Deux voies pour créer : entreprise individuelle ou société
L’entreprise individuelle pour démarrer seul
L’entreprise individuelle, y compris sous le régime de la micro-entreprise, convient à une personne qui souhaite exercer seule avec des démarches allégées. L’entrepreneur et l’entreprise ne forment pas deux personnes distinctes : il n’y a pas de personnalité morale ni de capital social à constituer. Depuis la réforme de 2022, le patrimoine professionnel et le patrimoine personnel sont séparés automatiquement, ce qui renforce la protection de l’entrepreneur.
La micro-entreprise est un régime simplifié de l’entreprise individuelle, et non une forme juridique autonome. Elle peut convenir à une activité de service, de vente ou de conseil qui démarre avec peu de charges et un chiffre d’affaires maîtrisé. Elle répond moins bien aux besoins d’un projet qui prévoit d’importants investissements, l’entrée d’associés ou une levée de fonds.
La société pour structurer un projet
Une société possède sa propre personnalité morale. Elle peut signer des contrats, détenir un compte bancaire et engager son propre patrimoine. Les associés apportent de l’argent, des biens ou parfois leur savoir-faire au capital social. Les formes les plus courantes sont la SASU et l’EURL pour entreprendre seul, puis la SAS et la SARL lorsque plusieurs personnes se lancent ensemble.
Dans une SAS, une SARL, une SASU ou une EURL, la responsabilité des associés est généralement limitée à leurs apports. Cette règle connaît toutefois des limites, notamment en cas de caution personnelle ou de faute de gestion. D’autres formes répondent à des projets spécifiques : la SCI pour un projet immobilier, la SA pour des structures plus importantes ou les sociétés d’exercice libéral pour certaines professions réglementées.
Les repères qui font vraiment basculer le choix
Le bon statut juridique n’est pas forcément le plus répandu. C’est celui qui reste cohérent avec l’activité, ses risques et ses perspectives. Avant de comparer les formalités, il faut répondre à plusieurs questions concrètes.
- Êtes-vous seul ou associé ? Une entreprise individuelle, une SASU ou une EURL permet de démarrer seul. Une SAS ou une SARL accueille plusieurs associés.
- Quel risque financier portez-vous ? Une dette fournisseur, un stock, un local commercial ou un investissement matériel rendent la protection du patrimoine particulièrement importante.
- Souhaitez-vous vous rémunérer rapidement ? Le régime social du dirigeant dépend de la structure retenue.
- Quelle fiscalité visez-vous ? Les bénéfices peuvent relever de l’impôt sur le revenu (IR) ou de l’impôt sur les sociétés (IS), selon la forme choisie et les options disponibles.
- Votre projet doit-il accueillir des investisseurs ? La SAS offre une grande liberté pour organiser les droits des actionnaires dans ses statuts.
Le régime social demande une attention particulière. Le gérant majoritaire de SARL et l’entrepreneur individuel relèvent en principe du statut de travailleur non salarié (TNS). Le président de SAS ou de SASU est assimilé salarié lorsqu’il est rémunéré. Cette différence agit sur les cotisations, la protection sociale et la manière de définir la rémunération du dirigeant.
Le choix dépend aussi de la façon dont l’argent circule dans l’activité et des décisions à prendre au quotidien. Un freelance qui facture seul n’a pas les mêmes contraintes qu’un e-commerçant qui achète du stock ou qu’un binôme qui prévoit de travailler ensemble pendant plusieurs années. Anticiper ces situations dès la création évite de devoir revoir des règles devenues trop rigides lorsque l’activité accélère.
Comparer les formes les plus courantes en un coup d’œil
| Forme | Associés | Responsabilité | Fiscalité et régime du dirigeant |
|---|---|---|---|
| EI / micro-entreprise | 1 | Patrimoines personnel et professionnel séparés | IR en principe ; TNS |
| EURL | 1 | Limitée aux apports en principe | IR ou option possible à l’IS ; gérant associé TNS |
| SASU | 1 | Limitée aux apports en principe | IS en principe ; président assimilé salarié s’il est rémunéré |
| SARL | De 2 à 100 | Limitée aux apports en principe | IS en principe ; gérant majoritaire TNS |
| SAS | Au moins 2 | Limitée aux apports en principe | IS en principe ; président assimilé salarié s’il est rémunéré |
Le capital social peut être fixé à 1 € dans une SARL, une EURL, une SAS ou une SASU. Ce minimum légal ne reflète pas nécessairement les besoins de l’entreprise : un capital trop faible peut fragiliser la trésorerie et rassurer peu les partenaires. En SARL ou en EURL, 20 % des apports en numéraire doivent être versés à la création. En SASU, ce minimum atteint 50 %, le solde pouvant être libéré dans les cinq ans.
Le statut juridique peut évoluer avec l’entreprise
Choisir une structure simple aujourd’hui ne bloque pas les évolutions futures. Une entreprise individuelle peut être apportée à une société, et une EURL peut devenir une SARL lorsqu’un associé entre au capital. Une SASU peut également évoluer en SAS. Ces changements nécessitent toutefois de préparer les aspects juridiques, fiscaux, comptables et sociaux : valorisation de l’activité, modification des statuts, formalités au guichet des entreprises et, dans certains cas, publication d’une annonce légale.
Le choix le plus efficace consiste à retenir une structure adaptée au modèle économique des prochains mois, tout en identifiant le scénario de croissance le plus probable : embauche, arrivée d’un associé, achat de matériel, investissement immobilier ou recherche de financement. Un expert-comptable ou un avocat peut mesurer les conséquences du choix avant l’immatriculation. Cela évite de corriger un montage inadapté après la signature des premiers contrats.