
Le numéro de TVA intracommunautaire est bien plus qu’une simple suite de chiffres. C’est votre passeport fiscal pour commercer au sein de l’Union européenne. Pour toute entreprise, qu’elle soit redevable de la taxe ou en franchise en base, maîtriser cet identifiant est indispensable pour sécuriser ses transactions, justifier ses exonérations et éviter des redressements coûteux.
Qu’est-ce qu’un numéro d’immatriculation à la TVA ?
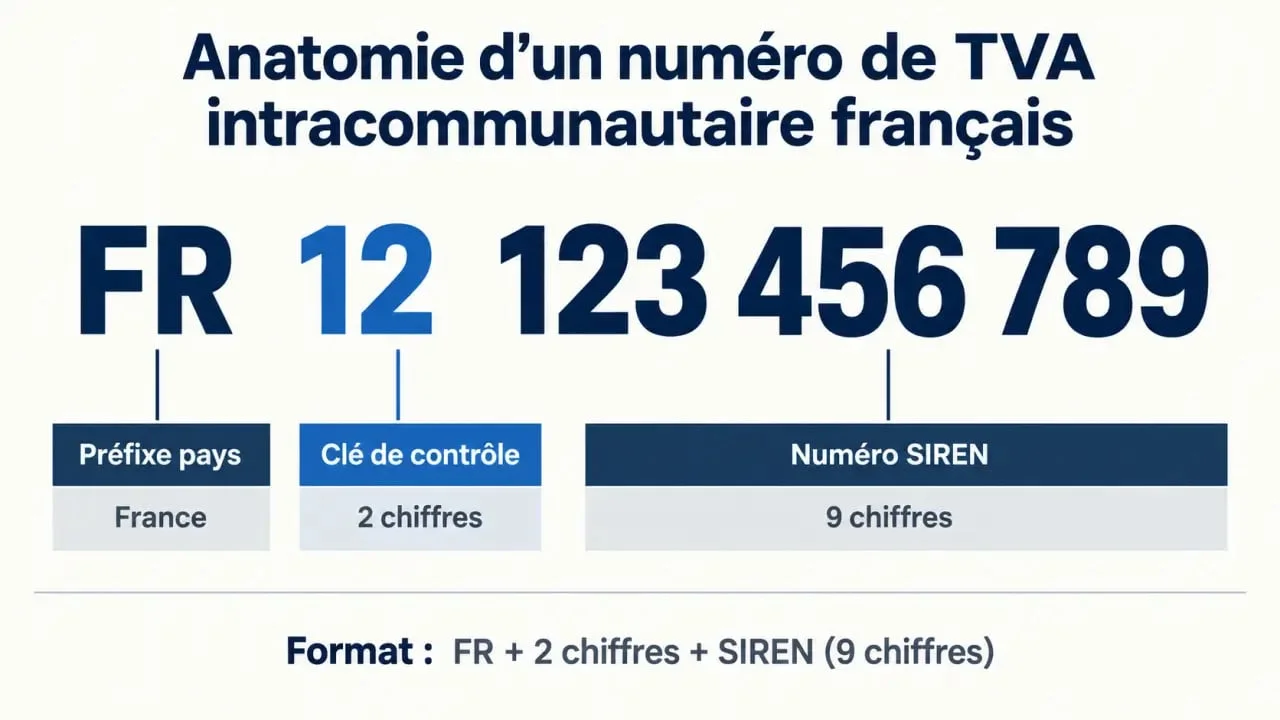
Le numéro de TVA intracommunautaire est un identifiant unique délivré par l’administration fiscale. En France, il se compose du préfixe « FR », d’une clé informatique de deux chiffres et du numéro SIREN de l’entreprise (neuf chiffres). Contrairement au numéro SIRET, qui identifie un établissement précis, ce numéro fiscal est rattaché à l’entité juridique dans son ensemble.
Il sert de preuve officielle d’assujettissement à la TVA. Il permet de réaliser des livraisons ou des acquisitions de biens et de services entre entreprises de pays membres de l’Union européenne. Son usage est obligatoire sur toutes vos factures dès lors que vous effectuez des échanges transfrontaliers au sein de l’UE.
Qui doit posséder un numéro de TVA ?
L’attribution de ce numéro dépend directement de votre régime fiscal et de la nature de vos opérations :
Les entreprises redevables de la TVA reçoivent leur numéro automatiquement lors de leur immatriculation. Pour les entreprises en franchise en base de TVA, le numéro n’est pas attribué par défaut. Toutefois, ces structures peuvent en faire la demande spécifique si elles réalisent des opérations intracommunautaires dépassant certains seuils. Enfin, les entreprises étrangères doivent s’immatriculer en France dès lors qu’elles y réalisent des opérations soumises à la TVA, comme certaines importations ou des ventes à distance dépassant le seuil de 10 000 euros HT.
Il est essentiel de distinguer l’assujettissement, qui correspond à l’exercice d’une activité économique, de la redevabilité, qui implique la collecte et le reversement de la taxe. Une entreprise peut être assujettie sans être redevable, tout en ayant besoin de son numéro pour ses échanges européens.
Dans quels cas l’immatriculation est-elle obligatoire ?
L’immatriculation devient une nécessité dès que votre activité dépasse les frontières nationales. Elle est obligatoire pour toute acquisition intracommunautaire de biens, dès lors que le montant annuel de vos achats dépasse 10 000 euros. Elle est également requise pour les ventes à distance de biens importés ou pour les prestations de services soumises à l’autoliquidation.
Pour les entreprises étrangères, l’immatriculation est impérative pour gérer les formalités douanières et déclaratives. Depuis le 1er janvier 2022, elle est devenue incontournable pour l’autoliquidation de la TVA à l’importation, une mesure qui simplifie la gestion de trésorerie mais impose une rigueur administrative accrue. L’horizon 2030, avec la généralisation de la facturation électronique, renforcera encore la nécessité d’une donnée fiscale fiable et vérifiable en temps réel.
Comment demander son numéro de TVA ?
Si votre entreprise n’a pas reçu son numéro automatiquement, la démarche s’effectue via la messagerie sécurisée de votre compte professionnel sur le portail impots.gouv.fr. Pour les structures étrangères, la demande est adressée au Service des Impôts des Entreprises Étrangères (SIEE) de la DINR.
La qualité de votre dossier est déterminante pour accélérer le traitement. Une demande bien structurée, incluant des statuts à jour, une pièce d’identité du dirigeant et une attestation d’activité précise, évite les allers-retours administratifs. Vérifiez que chaque pièce est parfaitement lisible, car une incohérence dans les documents peut entraîner un rejet ou un délai de traitement prolongé par les services fiscaux.
Quels documents fournir ?
Pour constituer votre dossier, préparez les éléments suivants :
Vous devrez fournir les statuts de la société, une pièce d’identité du représentant légal, ainsi qu’un justificatif d’activité tel que des contrats ou des factures d’achat et de vente. Pour les entreprises étrangères, le formulaire EE0 est souvent nécessaire. Dans certains cas, si l’entreprise est établie hors de l’Union européenne, le recours à un représentant fiscal est obligatoire pour gérer les formalités douanières et déclaratives en France.
Comment vérifier un numéro de TVA intracommunautaire ?
Avant de facturer un partenaire européen, il est de votre responsabilité de vérifier la validité de son numéro via le système européen VIES. Conservez systématiquement une preuve de cette vérification, comme une capture d’écran ou un PDF, car elle constitue votre protection en cas de contrôle fiscal.
Un numéro peut être invalidé par l’administration si des informations inexactes sont transmises de manière répétée ou si l’entreprise ne respecte pas ses obligations déclaratives. En cas d’invalidation, vous ne pouvez plus appliquer les exonérations liées aux échanges intracommunautaires, ce qui peut entraîner une taxation indue sur vos ventes. Le rétablissement nécessite alors une mise en conformité rapide auprès de votre centre des impôts.
Cas particuliers et conséquences fiscales
Le respect des seuils est un point de vigilance majeur. Pour les ventes à distance au sein de l’UE, le seuil de 10 000 euros HT déclenche l’obligation d’immatriculation. En cas de dépassement, vous devez basculer vers un régime déclaratif adapté. Pour les entreprises hors Union européenne, la désignation d’un mandataire est souvent la solution privilégiée pour assurer la conformité aux règles de l’autoliquidation. Gardez à l’esprit que la rigueur dans la gestion de votre numéro de TVA est le meilleur rempart contre les erreurs de facturation et les risques de fraude fiscale.