
Arrêter son activité ne suffit pas à fermer administrativement une auto-entreprise. Il faut déclarer la cessation d’activité, puis accomplir les dernières démarches fiscales et sociales. La procédure se fait en ligne, mais chaque délai compte pour éviter les déclarations ou cotisations encore ouvertes.
Avant de fermer : vérifiez que la cessation est la bonne décision
La fermeture volontaire convient lorsque l’arrêt est définitif. Vous ne prévoyez plus d’exercer sous votre numéro SIREN, que l’activité ait généré ou non du chiffre d’affaires. La démarche entraîne la radiation de l’entreprise auprès des registres concernés. Elle ne vous empêche pas de créer une nouvelle activité plus tard si votre projet évolue.
Ne confondez pas cessation et pause. Si vous traversez une période creuse ou préparez un nouveau projet à court terme, conserver votre micro-entreprise peut être plus simple que fermer puis recréer une activité. De même, un changement de régime social ou de forme juridique n’impose pas nécessairement une radiation. Dans ce cas, il faut déclarer une modification, pas une cessation.
Les trois volets à traiter après l’arrêt
La fermeture comporte trois volets : administratif, fiscal et social. La déclaration au guichet unique clôt le dossier de l’entreprise. La déclaration fiscale permet de solder les recettes et les taxes éventuelles. La démarche auprès de l’Urssaf termine le cycle des cotisations. Ces opérations restent distinctes : la radiation n’efface pas les échéances déjà nées.
Notez la date réelle du dernier encaissement et conservez vos factures en attente, vos justificatifs ainsi que vos accès aux espaces en ligne. Ces éléments vous serviront jusqu’à la régularisation complète de votre situation.
Déclarer la cessation sur le guichet unique
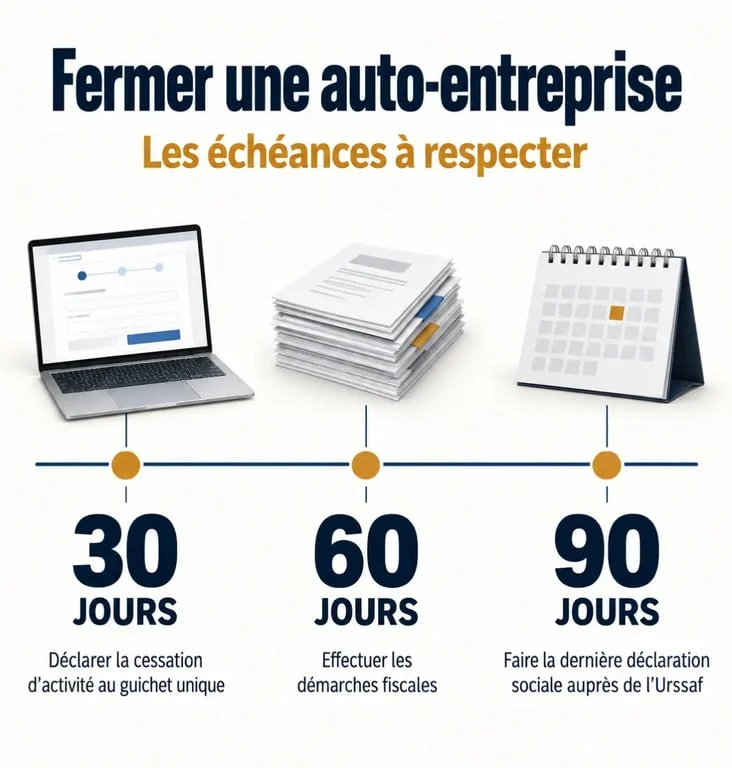
La déclaration de cessation d’activité se dépose sur le guichet des formalités des entreprises, géré avec l’INPI. Elle doit être réalisée dans les 30 jours suivant l’arrêt de l’activité. La formalité de cessation d’une micro-entreprise est gratuite.
- Connectez-vous au portail et sélectionnez une formalité de cessation pour l’entreprise concernée.
- Indiquez la date effective d’arrêt, vos informations d’identification et les éléments demandés selon votre activité.
- Téléversez les justificatifs requis, généralement au format PDF, puis contrôlez le récapitulatif.
- Signez et transmettez le dossier en ligne. Téléchargez ensuite la synthèse PDF et conservez l’accusé d’enregistrement.
Préparez votre numéro SIREN, une pièce d’identité valide et vos coordonnées à jour. Selon votre situation, le portail peut demander des documents complémentaires. Un titre de séjour peut notamment être requis pour les personnes concernées. Des fichiers lisibles, correctement nommés et inférieurs à la limite indiquée par le portail, souvent 10 Mo, limitent les demandes de correction.
Après l’envoi, suivez l’avancement du dossier dans le tableau de bord du guichet. Une fois la cessation validée, la radiation des registres appropriés est déclenchée automatiquement, notamment celle du RNE et, lorsque l’activité y est inscrite, du RCS. Cette radiation ne dispense pas des déclarations à effectuer après l’arrêt.
Les 30, 60 et 90 jours à inscrire dans votre agenda
| Échéance | Démarche à accomplir | Point de vigilance |
|---|---|---|
| 30 jours | Déclarer la cessation sur le guichet unique | Le délai commence à la date réelle de fin d’activité. |
| 60 jours | Effectuer les démarches fiscales auprès du service compétent | Déclarer les recettes et les taxes restant dues selon votre situation. |
| 90 jours | Effectuer les démarches sociales auprès de l’Urssaf | Déposer la dernière déclaration de chiffre d’affaires et procéder à la régularisation associée. |
Le délai fiscal de 60 jours concerne les formalités à accomplir auprès de l’administration fiscale après la cessation. La cotisation foncière des entreprises, la TVA si vous y étiez assujetti et l’impôt sur les revenus professionnels peuvent nécessiter une vérification. En cas de doute sur une taxe ou une exonération, contactez votre centre des impôts. La fermeture de l’activité n’annule pas automatiquement les montants déjà dus.
Sur le volet social, transmettez votre dernière déclaration de chiffre d’affaires à l’Urssaf dans les 90 jours. Même sans recettes, vérifiez que la déclaration attendue a bien été déposée. Conservez les justificatifs de paiement et les échanges avec l’organisme. Ils pourront être utiles si une régularisation intervient plus tard.
Ce qui reste à faire après la radiation
La fermeture met fin au statut de micro-entrepreneur, mais elle ne supprime pas l’obligation de conserver vos documents. Archivez vos factures, votre livre de recettes, vos justificatifs d’achats, vos déclarations et vos accusés de réception. Ces pièces peuvent servir à répondre à une demande de l’administration ou à établir vos revenus passés.
Faites aussi l’inventaire des engagements liés à l’activité : compte bancaire dédié, assurance professionnelle, abonnement à une plateforme, nom de domaine, contrats clients ou marques déposées. La cessation de l’entreprise ne résilie pas automatiquement ces contrats et ne supprime pas vos droits de propriété intellectuelle. Résiliez les services concernés, respectez les engagements en cours et informez les clients avec une date de fin claire.
Radiation d’office, changement de régime et liquidation : les autres scénarios
Une radiation d’office peut intervenir après 24 mois consécutifs, soit 8 trimestres consécutifs, sans chiffre d’affaires déclaré. Cette situation ne correspond pas à une fermeture volontaire classique. Si vous recevez une notification ou constatez une anomalie, consultez rapidement votre espace Urssaf avant de déposer une nouvelle démarche.
La liquidation judiciaire relève d’une procédure distincte, encadrée par le tribunal et le mandataire désigné. La radiation découle alors de cette procédure. Avant de déclarer une cessation volontaire, vérifiez donc les obligations qui vous concernent auprès des interlocuteurs chargés du dossier.
Si vous souhaitez poursuivre l’activité sous une autre structure, déterminez d’abord l’ordre des démarches entre modification et création. Une fermeture précipitée peut compliquer la continuité des contrats, de la facturation et des démarches sociales. La règle est simple : on ferme pour arrêter, on modifie pour transformer.