
La déclaration sociale nominative, ou DSN, est la transmission dématérialisée par laquelle les employeurs envoient aux organismes sociaux les données issues de la paie. Obligatoire pour les entreprises du secteur privé depuis janvier 2017, elle transforme les formalités sociales en un flux mensuel structuré. Sa fiabilité dépend directement de la qualité de la paie et du traitement rapide des événements concernant les salariés.
La DSN centralise les obligations sociales de l’employeur
Mise en place progressivement à partir de 2013, la DSN remplace près de 80 procédures sociales par une transmission unique, sécurisée et nominative. Les mêmes informations ne sont donc plus ressaisies auprès de plusieurs interlocuteurs. Elles sont produites à partir de la paie, puis transmises dans un format normé.
Cette organisation simplifie les démarches, mais elle sert aussi à fiabiliser les cotisations et les droits des salariés. Une erreur de paie ou d’identification peut se répercuter dans l’ensemble du circuit déclaratif. La DSN doit donc être traitée comme le prolongement de la paie, et non comme une formalité séparée à effectuer en fin de mois.
Qui doit transmettre la déclaration et par quels moyens ?
Les employeurs sont concernés par cette obligation, qu’ils réalisent eux-mêmes la paie ou qu’ils la confient à un expert-comptable ou à un prestataire. La délégation de la production ne supprime pas leur responsabilité. Ils doivent contrôler les informations transmises, suivre les retours et traiter les anomalies signalées.
Logiciel de paie, portail ou API : choisir le bon circuit
Dans la plupart des cas, la DSN est générée par un logiciel de paie compatible. Le fichier est ensuite déposé sur le portail net-entreprises ou transmis selon les modalités techniques prévues, notamment via une API. Le logiciel utilisé doit intégrer la norme DSN en vigueur, qui définit la structure des rubriques et la cohérence attendue des données.
Le choix du circuit dépend aussi de l’organisation de l’entreprise. Une petite structure peut privilégier l’accompagnement de son cabinet comptable. Une organisation qui gère des flux de paie importants cherchera plutôt à automatiser les transmissions et à conserver un historique précis des opérations. Dans les deux cas, désignez un responsable chargé du suivi des dépôts et des comptes rendus.
Deux familles d’informations pilotent chaque déclaration
La DSN repose sur deux types d’informations : les données de paie et les signalements d’événement. Les premières alimentent la déclaration mensuelle. Les seconds sont transmis lorsqu’une situation individuelle impose d’informer rapidement les organismes concernés.
| Type d’information | Ce qu’elle recouvre | Réflexe de gestion |
|---|---|---|
| Données mensuelles de paie | Rémunération, cotisations associées, identification du salarié et éléments déclaratifs | Contrôler la cohérence avant l’envoi mensuel |
| Signalement d’événement | Arrêt de travail ou fin de contrat de travail | Déclencher rapidement la déclaration adaptée |
La circulation de ces informations exige une coordination entre les équipes. La paie fournit les montants, les ressources humaines connaissent les absences et les départs, tandis que l’administration suit les retours de transmission. Si une information reste dans un seul service, elle risque de ne pas parvenir au fichier dans les délais.
Un circuit interne simple permet de limiter ce risque : indiquez qui transmet l’information, à quelle date et avec quelle preuve. Cette organisation est plus efficace qu’un contrôle final réalisé dans l’urgence, lorsque la déclaration est déjà prête à partir.
Échéances, signalements et corrections : ne pas laisser l’erreur s’installer
La DSN est mensuelle, mais les échéances varient selon la taille de l’entreprise. Vérifiez le calendrier applicable à votre situation sur les canaux officiels. Si une date limite tombe un jour férié ou non ouvré, elle est reportée au jour ouvrable suivant.
Le délai de 5 jours pour les événements salariés
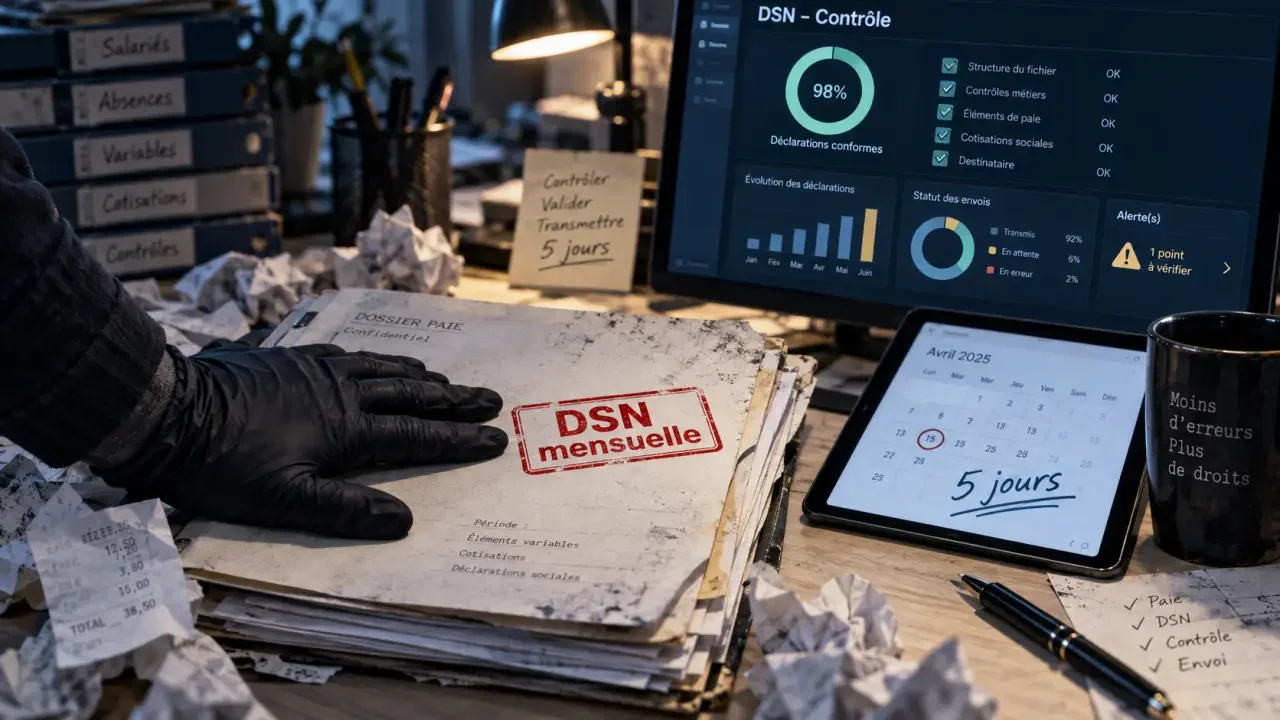
En cas d’arrêt de travail ou de fin de contrat, le signalement d’événement doit être transmis dans les 5 jours. Ce délai impose une coordination rapide entre les personnes qui constatent l’événement et celles qui administrent la paie. Attendre la déclaration mensuelle peut retarder le traitement du dossier du salarié.
Le signalement doit donc être déclenché dès que l’information est connue et vérifiée. La procédure interne doit préciser le service à prévenir, les données à contrôler et la personne chargée de l’envoi.
Traiter les anomalies avec méthode
Après le dépôt, des vérifications automatiques portent sur les données déclaratives. Consultez systématiquement le tableau de bord DSN et les comptes rendus. Une déclaration déposée n’est pas nécessairement une déclaration exploitable : un retour peut signaler une incohérence ou une donnée à corriger.
En cas d’anomalie, recherchez d’abord son origine dans la paie ou dans les données administratives. Corrigez ensuite la cause, puis appliquez la modalité adaptée, par exemple une déclaration « annule et remplace » lorsque la situation l’exige. Cette méthode évite de corriger uniquement le symptôme et de reproduire la même erreur lors d’une transmission ultérieure.
Pour sécuriser les opérations, les outils DSN-INFO, DSN-VAL, la norme DSN et les informations de l’Urssaf fournissent des ressources utiles. Le réflexe reste simple : vérifier avant le dépôt, surveiller les retours après la transmission et corriger rapidement toute anomalie.