
La société anonyme, ou SA, est une société commerciale de capitaux dont le capital est divisé en actions. Elle réunit au moins 2 actionnaires, ou 7 lorsque ses titres sont cotés. La responsabilité de chacun est limitée au montant de ses apports, sauf garantie personnelle accordée à un financeur. Avec un capital minimum de 37 000 €, la SA convient surtout aux projets structurés et ayant des besoins de financement importants.
La définition d’une SA et ce que son nom implique vraiment
Une société anonyme est une personne morale distincte de ses actionnaires. Le terme « anonyme » ne signifie donc pas que les propriétaires sont cachés. Il renvoie à une forme sociale dans laquelle les capitaux apportés comptent davantage que l’identité des associés. La SA est commerciale par sa forme, quel que soit son objet social.
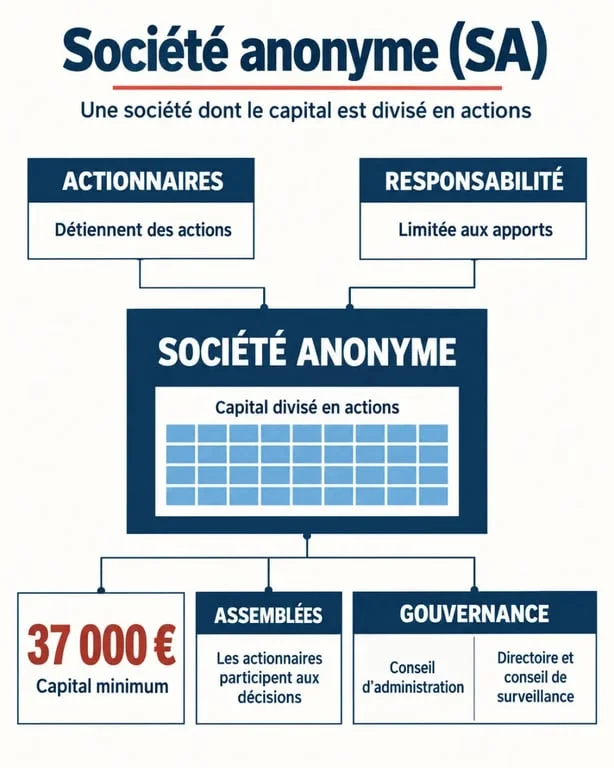
Son capital social est divisé en actions, et non en parts sociales comme dans une SARL. Chaque actionnaire dispose de droits, notamment le vote en assemblée générale, l’accès à l’information sociale et, le cas échéant, la perception de dividendes. En contrepartie, son risque financier reste limité à son investissement, sauf s’il accorde une garantie personnelle à une banque ou à un partenaire.
| Repère | Règle principale |
|---|---|
| Actionnaires | 2 au minimum, 7 pour une SA cotée |
| Capital social | 37 000 € minimum |
| Apports autorisés | En numéraire et en nature |
| Responsabilité | Limitée aux apports |
| Durée maximale | 99 ans |
Capital, actions et apports : les fondations à financer
La création d’une SA suppose de réunir un capital de 37 000 €. Les apports en numéraire doivent être libérés à hauteur d’au moins 50 % lors de la constitution. Le solde peut être versé dans les 5 ans suivant l’immatriculation. Les apports en nature sont autorisés, mais leur valeur doit être appréciée par un commissaire aux apports. Les apports en industrie, quant à eux, ne donnent pas droit à des actions.
Penser le capital comme un outil de répartition du pouvoir
Le capital n’est pas seulement une somme déposée sur un compte. Il détermine la répartition des voix, des dividendes et de la dilution future. Avant de fixer le nombre d’actions, les fondateurs ont intérêt à simuler l’entrée d’investisseurs ou une augmentation de capital. Une répartition apparemment équilibrée peut bloquer une décision stratégique si aucun mécanisme statutaire ne prévoit la gestion des désaccords.
La première répartition des actions fixe déjà une partie de l’équilibre futur entre les actionnaires. Il est donc utile de prévoir les règles applicables aux cessions, les droits préférentiels de souscription et les conditions d’entrée de nouveaux investisseurs. Cette anticipation limite les risques de conflit lorsque l’entreprise recherche un financement externe ou modifie son capital.
Deux modèles de gouvernance pour piloter et contrôler
La SA repose sur une organisation encadrée. Les actionnaires choisissent dans les statuts entre une structure moniste et une structure dualiste. Ce choix détermine la personne ou l’organe qui dirige au quotidien, ainsi que celui qui contrôle cette gestion.
Conseil d’administration : le modèle moniste
Dans une SA à conseil d’administration, le conseil compte de 3 à 18 membres. Il fixe les orientations de la société et contrôle leur mise en œuvre. Le président du conseil est une personne physique. La direction opérationnelle peut être exercée par lui ou par un directeur général. Cette organisation convient lorsque les administrateurs souhaitent rester associés aux décisions tout en confiant leur exécution à la direction générale.
Directoire et conseil de surveillance : séparer les rôles
Dans une SA dualiste, le directoire gère l’entreprise, tandis que le conseil de surveillance contrôle sa gestion. Le directoire comprend au plus 5 membres, ou 7 dans une société cotée. Le conseil de surveillance réunit de 3 à 18 membres. Cette séparation clarifie les responsabilités et peut rassurer des investisseurs nombreux, puisque le contrôle ne se confond pas avec la conduite opérationnelle.
Assemblées, comptes et fiscalité : le prix du cadre SA
Les actionnaires exercent leurs droits en assemblée générale. L’assemblée générale ordinaire, réunie au moins une fois par an, approuve notamment les comptes et décide de l’affectation du résultat. L’assemblée générale extraordinaire modifie les statuts, par exemple en cas d’augmentation de capital, de changement d’objet ou de transformation de la société. Pour une AGE, le quorum est fixé à 1/4 des actions votantes lors de la première convocation, puis à 1/5 lors de la seconde. Les décisions doivent obtenir une majorité des 2/3 des voix exprimées.
Une SA est en principe soumise à l’impôt sur les sociétés, au taux normal de 25 %, avec un taux réduit de 15 % sous conditions. Une option temporaire pour l’impôt sur le revenu peut exister pendant 5 exercices au maximum, notamment pour une entreprise de moins de 5 ans qui respecte les conditions prévues. Les dirigeants rémunérés relèvent du régime des assimilés-salariés, sans assurance chômage au titre de leur seul mandat social.
Le contrôle des comptes peut devenir obligatoire lorsque la société franchit 2 des 3 seuils suivants : 10 000 000 € de chiffre d’affaires, 5 000 000 € de total de bilan et 50 salariés. Elle doit alors nommer un commissaire aux comptes. Cette obligation, comme le formalisme des assemblées, renforce la crédibilité de la structure, mais augmente aussi ses coûts de fonctionnement.
SA ou SAS : quand la SA est-elle un choix pertinent ?
La SA convient à un projet qui anticipe des besoins de capitaux importants, une ouverture large de l’actionnariat ou, à terme, une cotation. Elle offre un cadre de gouvernance lisible pour les banques, les partenaires et les investisseurs. Ses actions sont généralement plus simples à transmettre que des parts sociales, sous réserve des règles prévues dans les statuts.
| Critère | SA | SAS |
|---|---|---|
| Capital minimum | 37 000 € | Libre |
| Gouvernance | Fortement encadrée | Très largement statutaire |
| Actionnariat | 2 minimum, 7 si cotée | 1 associé possible |
| Projet type | Financement et gouvernance complexes | Structure évolutive et souple |
Pour une activité naissante portée par peu de fondateurs, la SAS est souvent plus agile. La SA devient plus cohérente lorsque son cadre rigoureux apporte un avantage stratégique. Avant l’immatriculation via le guichet unique, les fondateurs doivent donc arbitrer avec précision les statuts, la répartition du capital et le mode de gouvernance.