
SCI à l’IR ou à l’IS : deux calculs, une facture fiscale qui change
Le calcul d’une plus-value immobilière en SCI ne consiste pas à soustraire le prix d’achat du prix de vente. Le régime fiscal de la société, la durée de détention, les frais justifiables et les amortissements peuvent modifier fortement le montant imposable. Première étape : distinguer la vente de l’immeuble par la SCI de la cession de parts sociales, puis vérifier si la SCI relève de l’IR ou de l’IS.
Partir de la bonne opération : vente du bien ou cession de parts
Lorsqu’une SCI vend son immeuble, elle réalise une plus-value calculée à l’échelle de la société. En SCI soumise à l’impôt sur le revenu, le résultat fiscal est ensuite réparti entre les associés selon leur quote-part de capital. Une cession de parts sociales suit une logique différente : l’associé cède ses titres, et la valeur des parts, les dettes de la SCI ainsi que leur prix d’acquisition deviennent déterminants.
Cette distinction compte aussi en cas de donation ou de succession. Le prix ou la valeur retenue lors de la transmission peut servir de nouveau point de départ pour apprécier une future plus-value. Avant toute simulation, rassemblez l’acte d’achat, les factures de travaux, le tableau de détention des parts et les éventuels actes de transmission.
SCI à l’IR ou à l’IS : deux calculs, deux logiques fiscales
| Point comparé | SCI à l’IR | SCI à l’IS |
|---|---|---|
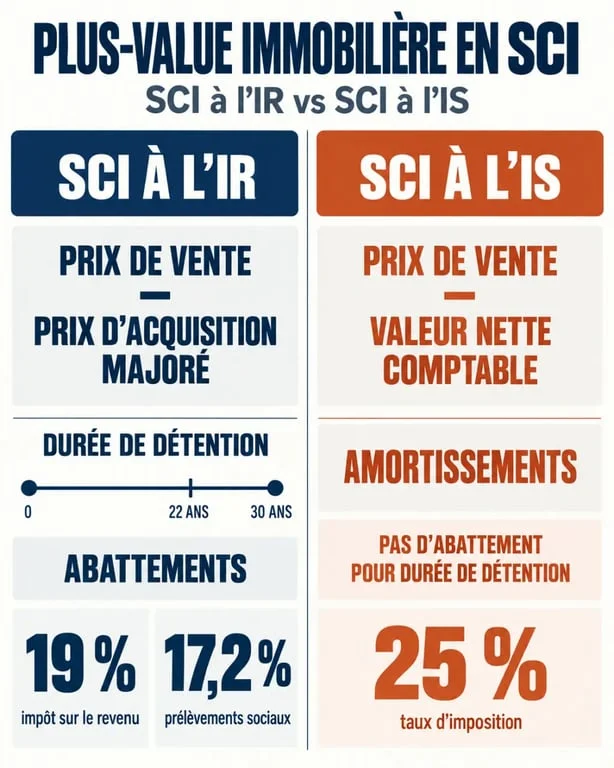
| Base de calcul | Prix de vente moins prix d’acquisition majoré | Prix de vente moins valeur nette comptable |
| Imposition de référence | 19 % d’impôt et 17,2 % de prélèvements sociaux | 25 % au titre de l’impôt sur les sociétés |
| Durée de détention | Abattements applicables | Pas d’abattement pour durée de détention |
| Effet des amortissements | Sans incidence sur la base de plus-value | Ils réduisent la valeur nette comptable et peuvent accroître le gain taxable |
En SCI à l’IR, le temps devient un levier fiscal
La SCI à l’IR relève du régime des plus-values immobilières des particuliers. À taux plein, l’imposition atteint 36,2 %, soit 19 % au titre de l’impôt et 17,2 % de prélèvements sociaux, avant l’application des abattements. Ceux-ci dépendent de la durée de détention : l’exonération d’impôt sur le revenu est totale après 22 ans, tandis que celle des prélèvements sociaux intervient après 30 ans.
En SCI à l’IS, surveiller la valeur nette comptable
Dans une SCI à l’IS, le prix de cession est comparé à la valeur nette comptable du bien, c’est-à-dire son coût d’origine diminué des amortissements comptabilisés. L’amortissement améliore le résultat imposable pendant l’exploitation, mais il réduit progressivement la valeur comptable. L’écart avec un prix de revente élevé peut donc augmenter.
Une vente ne se pilote pas uniquement à partir du prix du marché. Il faut aussi comparer les gains de trésorerie obtenus pendant la détention et la fiscalité appliquée au moment de la cession.
La méthode de calcul en SCI à l’IR, avec un exemple concret
Le calcul de la plus-value immobilière en SCI à l’IR suit une formule simple dans son principe :
Plus-value brute = prix de cession net – prix d’acquisition majoré.
Le prix de cession peut être diminué de certains frais supportés par le vendeur et directement liés à la vente, s’ils sont justifiés. Le prix d’acquisition peut être majoré des frais d’acquisition réels ou, à défaut de justificatifs, d’un forfait de 7,5 %. Après cinq ans de détention, un forfait travaux de 15 % peut être retenu sous conditions. Les dépenses réelles peuvent aussi être prises en compte lorsqu’elles sont plus favorables et justifiées.
Exemple chiffré à vérifier avant signature
Une SCI à l’IR revend 400 000 € un bien acheté 250 000 €. Elle retient le forfait de 7,5 % pour les frais d’acquisition, soit 18 750 €, ainsi que le forfait travaux de 15 %, soit 37 500 €. Le prix d’acquisition majoré atteint 306 250 €. La plus-value brute s’élève donc à 93 750 €, avant l’application des abattements liés à la durée de détention et avant la prise en compte d’éventuels frais de vente déductibles.
Ce calcul donne une base de travail, pas un montant définitif. Le régime des travaux, la date d’entrée dans la SCI, l’existence d’une dette ou la nature exacte de l’opération peuvent modifier l’analyse.
Abattements, exonérations et pièges qui coûtent cher
La durée de détention est centrale en SCI à l’IR, mais elle n’est pas le seul point à examiner. Une exonération peut notamment être envisagée lorsque le bien est mis gratuitement à la disposition d’un associé qui l’occupe comme résidence principale, sous réserve de respecter les conditions applicables. Les cessions de parts, l’usufruit, la nue-propriété et les biens reçus par succession exigent une lecture précise des actes.
- Ne confondez pas le prix d’achat historique et la valeur nette comptable d’une SCI à l’IS.
- Ne retenez pas automatiquement le forfait travaux si les factures admissibles sont plus avantageuses.
- Ne déduisez pas des dépenses d’entretien courant comme s’il s’agissait de travaux de construction, de reconstruction ou d’amélioration.
- Ne décidez pas de vendre quelques mois avant un palier d’abattement sans chiffrer l’écart réel.
- Ne négligez pas la fiscalité applicable aux associés après une SCI à l’IS, notamment si le produit de vente est distribué.
Déclarer la plus-value et sécuriser votre simulation
Lors de la vente d’un immeuble, le notaire calcule généralement la plus-value, établit la déclaration et prélève l’impôt au moment de la signature. En SCI à l’IR, il tient compte de la quote-part revenant à chaque associé. Transmettez-lui les justificatifs suffisamment tôt : acte d’acquisition, factures, relevé des frais, statuts et historique des mouvements de parts.
Pour une cession de parts ou une SCI à l’IS, l’intervention d’un expert-comptable ou d’un conseil fiscal aide à fiabiliser la valeur retenue et les déclarations de la société. Un simulateur peut servir à comparer plusieurs hypothèses : prix de vente, date de signature, frais réels ou forfaitaires et conservation du produit dans la SCI. La préparation doit intervenir avant la mise en vente, avec les documents nécessaires à l’appui.