
La mention « impôt sur le revenu soumis au barème 14 % » renvoie à une ancienne tranche, encore recherchée par habitude. Pour les revenus concernés par la campagne 2026, cette tranche est fixée à 11 %. Le principe reste le même : votre revenu n’est jamais taxé intégralement au taux de sa dernière tranche.
Le barème progressif : chaque fraction de revenu a son taux
L’impôt sur le revenu est calculé selon un barème progressif. Après la prise en compte des revenus, des charges déductibles et des abattements, l’administration détermine votre revenu net imposable. Elle le divise ensuite par le nombre de parts fiscales de votre foyer, puis applique les taux à chaque tranche.
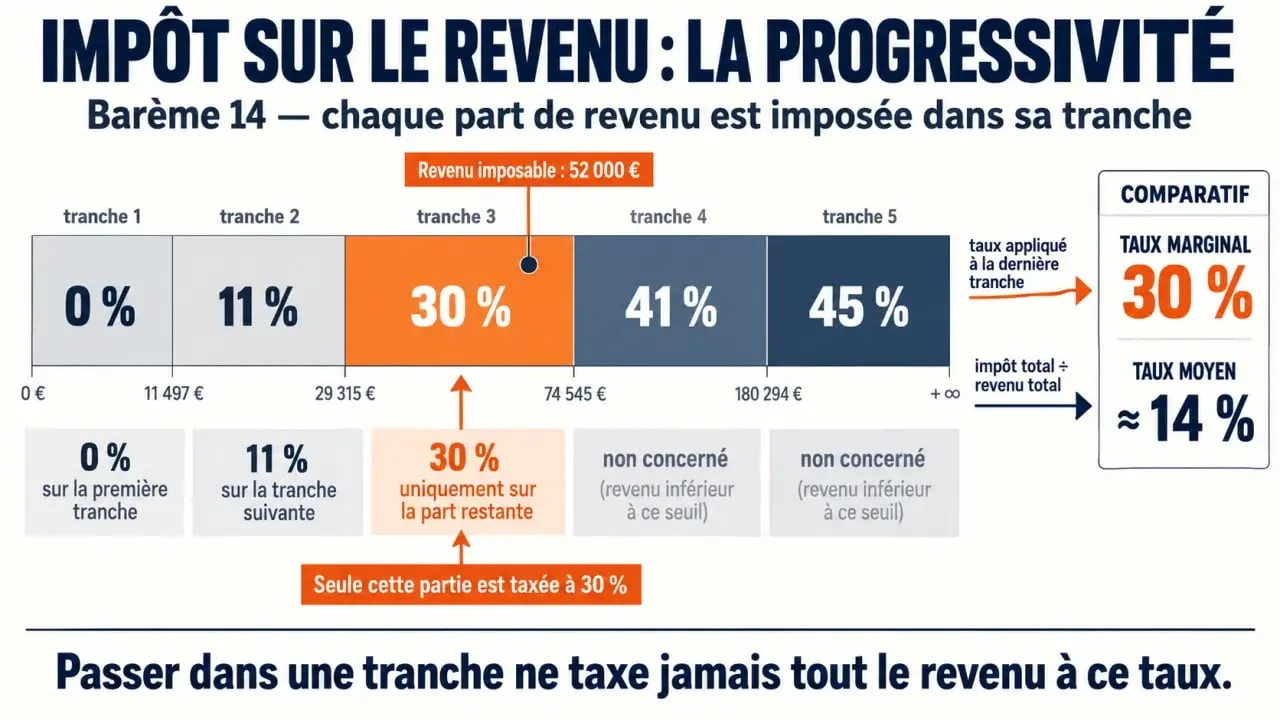
Le taux de 11 %, qui a remplacé celui de 14 %, ne concerne donc que la portion de revenu comprise dans la tranche correspondante. Atteindre la tranche à 30 % ne signifie pas que l’ensemble de vos revenus est imposé à 30 %. Cette distinction permet d’éviter la plupart des erreurs d’interprétation.
Les tranches applicables en 2026
| Fraction du revenu imposable par part | Taux appliqué |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
La tranche à 14 % n’existe plus : ce qu’il faut retenir
Le chiffre de 14 % correspond à un ancien barème. Il est désormais remplacé par la tranche à 11 %. Si vous le voyez encore dans un ancien document, un article non actualisé ou un échange avec un conseiller, ne l’utilisez pas pour estimer votre impôt actuel.
Les seuils sont révisés dans le cadre de la loi de finances. À titre de comparaison, le barème précédent retenait 0 % jusqu’à 11 497 €, puis 11 % de 11 498 € à 29 315 €, 30 % de 29 316 € à 83 823 €, 41 % de 83 824 € à 180 294 €, avant la tranche à 45 %. Vérifier l’année des revenus est donc indispensable avant tout calcul.
Ne confondez pas taux marginal et taux moyen
Votre taux marginal d’imposition correspond au taux de la dernière tranche atteinte. Le taux moyen, lui, rapporte l’impôt total au revenu imposable. Il est plus bas dans un système progressif, puisque les premières tranches sont taxées à 0 %, puis à 11 %.
Imaginez le barème comme une jauge à compartiments. Le revenu remplit d’abord la zone non imposée, puis les tranches suivantes. Seule la fraction qui entre dans un compartiment supérieur supporte le taux correspondant. Cette lecture permet de mesurer plus précisément l’effet d’une prime, d’une hausse de revenus ou d’une déduction : la variation d’impôt concerne surtout la dernière portion du revenu.
Calculer son impôt en quatre opérations
- Déterminez le revenu net imposable indiqué ou reconstitué à partir de votre déclaration.
- Divisez-le par le nombre de parts fiscales de votre foyer : une part pour une personne seule, deux pour un couple marié ou pacsé, avec des majorations liées notamment aux enfants.
- Appliquez le barème à chaque fraction du résultat obtenu par part.
- Multipliez par le nombre de parts, puis tenez compte de la décote, des réductions et des crédits d’impôt.
Pour un célibataire disposant de 30 000 € de revenu imposable et d’une part, l’impôt brut ressort à 2 103,99 €. Son taux marginal est de 30 %, car une faible fraction dépasse 29 579 €. Son taux moyen n’est toutefois que de 7,01 %. L’écart entre ces deux taux montre concrètement comment fonctionne la progressivité du barème.
Autre exemple : pour un couple disposant de 84 000 € de revenu imposable et de deux parts, l’impôt s’élève à 11 530 €, soit un taux moyen de 13,73 %. Le revenu est d’abord réparti entre les deux parts avant l’application des tranches, ce qui modifie le calcul par rapport à celui d’une personne seule.
Parts fiscales, décote et avantages : le montant final se joue après le barème
Le quotient familial adapte le calcul à la composition du foyer. Un nombre de parts plus élevé réduit le revenu retenu par part et peut faire passer une fraction du revenu dans une tranche moins élevée. Cet avantage reste encadré : le plafond du quotient familial est de 1 807 € pour une demi-part supplémentaire en 2026.
Les corrections qui suivent l’impôt brut
Le résultat obtenu avec le barème n’est pas toujours la somme finalement due. La décote peut réduire l’impôt des foyers aux revenus modestes. Les réductions d’impôt diminuent ensuite le montant à payer, tandis que les crédits d’impôt peuvent, selon leur nature, être remboursés lorsqu’ils dépassent l’impôt dû. Ces mécanismes ne changent pas votre taux marginal : ils interviennent après son calcul.
Pour obtenir une estimation qui tient compte de votre situation familiale, de vos revenus et de vos dépenses ouvrant droit à un avantage fiscal, utilisez le simulateur officiel de l’impôt sur le revenu sur impots.gouv.fr. Cet outil permet de vérifier le montant estimé avant d’arbitrer une dépense déductible ou de préparer votre budget fiscal.