
Le statut juridique d’une entreprise détermine bien plus que sa forme administrative. Il encadre la responsabilité, l’imposition des bénéfices, la protection sociale du dirigeant et l’arrivée éventuelle de nouveaux associés. Le bon choix est celui qui correspond à l’activité actuelle tout en restant compatible avec les prochaines étapes du projet.
Ce que le statut juridique change réellement
La forme juridique fixe les règles applicables à l’entreprise. Elle influence la responsabilité financière, le régime fiscal, le régime social du dirigeant, les obligations comptables et la gouvernance. Elle peut aussi faciliter, ou compliquer, l’emprunt, l’ouverture du capital et la transmission.
Entreprise individuelle et société : deux logiques distinctes
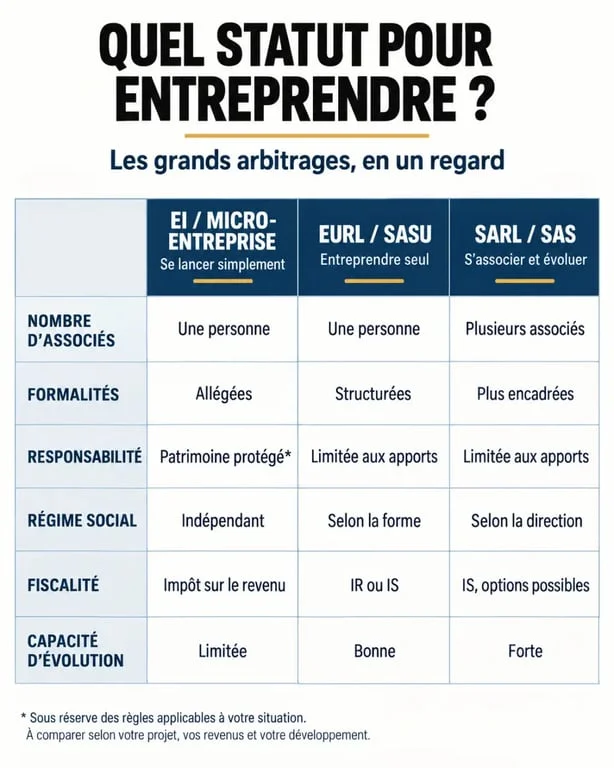
En entreprise individuelle (EI), l’entrepreneur exerce en son nom propre. L’activité ne possède donc pas de personnalité morale distincte. Le patrimoine professionnel est séparé du patrimoine personnel dans les conditions prévues par la loi. Cette séparation apporte une protection face aux dettes professionnelles, mais elle ne couvre pas tous les cas. Une caution personnelle donnée à une banque ou une faute de gestion peut encore engager le dirigeant.
Une société, comme une SARL ou une SAS, possède sa propre personnalité morale et son propre patrimoine. Les associés peuvent effectuer des apports en numéraire, en nature ou en industrie. En principe, leur responsabilité reste limitée au montant de leurs apports, sauf engagement personnel ou situation particulière. Cette organisation offre un cadre plus structuré, avec davantage de formalités et de règles de fonctionnement.
Les principales formes à connaître avant de choisir
| Forme | Associés | Responsabilité | Positionnement |
|---|---|---|---|
| EI / micro-entreprise | Une personne | Patrimoine professionnel engagé | Démarrage simple, activité solo |
| EURL | Un associé | Limitée aux apports en principe | Société unipersonnelle encadrée |
| SASU | Un associé | Limitée aux apports en principe | Projet évolutif et souplesse statutaire |
| SARL | De 2 à 100 associés | Limitée aux apports en principe | Projet stable, souvent familial |
| SAS | Au moins deux associés | Limitée aux apports en principe | Gouvernance sur mesure, croissance |
| SA | Structure plus formelle | Limitée aux apports en principe | Projet d’envergure |
Micro-entreprise, EI, EURL ou SASU quand on se lance seul
La micro-entreprise est un régime de l’entreprise individuelle, pas une société. Elle convient à une activité simple, avec peu de dépenses à déduire et un chiffre d’affaires compatible avec les plafonds applicables. Le régime micro-social calcule les cotisations sur les encaissements, ce qui facilite le suivi de la trésorerie au démarrage.
L’EI classique permet de rester seul tout en sortant du fonctionnement simplifié de la micro-entreprise. L’EURL apporte un cadre sociétaire et une gérance généralement rattachée au régime des travailleurs non salariés. En SASU, le président rémunéré relève du régime général en tant qu’assimilé salarié. Cette forme convient aux projets qui prévoient l’arrivée d’associés, même si son fonctionnement peut coûter plus cher.
SARL, SAS, SA et SNC : le choix de l’association
La SARL repose sur un cadre légal précis. Elle convient aux associés qui recherchent des règles prévisibles, notamment dans un projet familial. La SAS offre davantage de liberté pour organiser les droits de vote, les pouvoirs du président, les entrées au capital et les clauses d’agrément. Cette souplesse demande des statuts rédigés avec soin.
La SA répond à des besoins de gouvernance et de financement plus importants. Son capital minimum est de 37 000 €. La SNC engage les associés de manière indéfinie et solidaire. Elle suppose donc une relation de confiance et l’acceptation d’un niveau de risque élevé.
La bonne méthode : arbitrer avant de remplir un formulaire
Le choix ne doit pas reposer sur une seule donnée, comme le montant des cotisations ou le niveau d’imposition. Il faut examiner l’activité, les investissements, les besoins de financement et les évolutions prévisibles dans les deux ou trois prochaines étapes de l’entreprise.
- Vous restez seul : comparez la simplicité de l’EI, le cadre de l’EURL et la souplesse de la SASU.
- Vous vous associez : définissez les pouvoirs, les conditions de sortie et la répartition du capital avant de choisir entre SARL et SAS.
- Vous investissez fortement : examinez le financement, les garanties demandées et la possibilité de déduire les charges.
- Vous visez une levée de fonds : choisissez une structure qui facilite l’entrée de nouveaux actionnaires.
- Votre activité est réglementée ou immobilière : vérifiez les formes autorisées, comme une SEL, une SCP ou une SCI selon le projet.
Pour prendre une décision, mettez en balance la simplicité administrative, la protection du patrimoine, le financement et la gouvernance. Une EI peut répondre à un lancement rapide en solo. Une SAS peut offrir davantage de marge de manœuvre pour répartir les pouvoirs et préparer une ouverture du capital. Le statut adapté est celui qui répond aux besoins réels de l’activité, sans ajouter une complexité inutile.
Fiscalité, protection sociale et capital : les arbitrages décisifs
IR ou IS : ne confondez pas forme sociale et option fiscale
L’impôt sur le revenu (IR) fait remonter les bénéfices vers l’entrepreneur ou les associés, selon les règles applicables. L’impôt sur les sociétés (IS) impose les bénéfices au niveau de la société. Le dirigeant est ensuite imposé sur sa rémunération et, le cas échéant, sur les dividendes. Certaines formes permettent de choisir ou d’exercer une option fiscale. Cette décision doit tenir compte du bénéfice attendu, de la rémunération nécessaire et des sommes à réinvestir.
TNS ou assimilé salarié : regarder la protection et le coût ensemble
Le gérant associé d’EURL ou de SARL peut relever du régime des travailleurs non salariés. Le président rémunéré d’une SASU ou d’une SAS est assimilé salarié et affilié au régime général, sans bénéficier de l’assurance chômage du seul fait de son mandat. La comparaison ne porte pas uniquement sur les cotisations. Il faut aussi regarder la couverture sociale, la trésorerie disponible et le niveau de rémunération. Le simulateur de cotisations de l’Urssaf permet de tester des hypothèses réalistes.
Créer aujourd’hui sans bloquer l’évolution de demain
La création d’une société implique généralement la rédaction des statuts, le dépôt du capital lorsqu’il existe des apports en numéraire, la publication d’une annonce légale, la déclaration des bénéficiaires effectifs et l’immatriculation via le guichet unique. Les sociétés doivent également faire approuver et déposer leurs comptes annuels selon les règles applicables. L’EI demande moins de formalités, mais peut devenir moins adaptée lorsque les associés, le financement ou la gouvernance se complexifient.
Changer de structure reste possible, mais cette opération peut affecter les coûts, la fiscalité, les contrats et l’organisation. Avant de déposer votre dossier, confrontez votre scénario aux ressources de Service-Public, de Bpifrance Création ou de votre CCI. Pour un projet à plusieurs, financé ou réglementé, l’avis d’un professionnel du droit ou du chiffre permet de sécuriser le choix et les formalités.