
Un bon business plan ne transforme pas une idée en entreprise rentable par magie. Il montre qu’un projet répond à un marché, peut attirer des clients et dispose des moyens nécessaires pour financer son développement. Pour gagner du temps, partez d’un exemple de business plan adapté à votre activité, puis remplacez chaque hypothèse générique par vos propres données.
Ce qu’un exemple de business plan doit vous apprendre
Le business plan, aussi appelé plan d’affaires, est un document écrit qui présente le projet, son équipe, son marché, sa stratégie et ses prévisions financières. Il aide à préparer un rendez-vous bancaire, mais aussi à organiser les décisions du fondateur. Un financeur cherche une réponse simple : pourquoi cette offre peut-elle trouver des clients, générer des revenus et rembourser les sommes engagées ?
Ne le confondez pas avec le business model. Le business model décrit le mécanisme de création de revenus : qui paie, pour quelle offre, à quel prix et avec quelles marges. Le business plan reprend ce modèle économique, l’appuie sur une étude de marché et le traduit en plan d’action ainsi qu’en tableaux chiffrés.
Le résumé exécutif vient en dernier
L’executive summary ouvre généralement le dossier, mais il se rédige une fois les autres parties terminées. Limité à 1 à 2 pages, il présente l’opportunité, la proposition de valeur, le profil de l’équipe, les besoins de financement et les résultats attendus. Il doit donner envie de lire la suite sans masquer les risques ni exagérer les promesses.
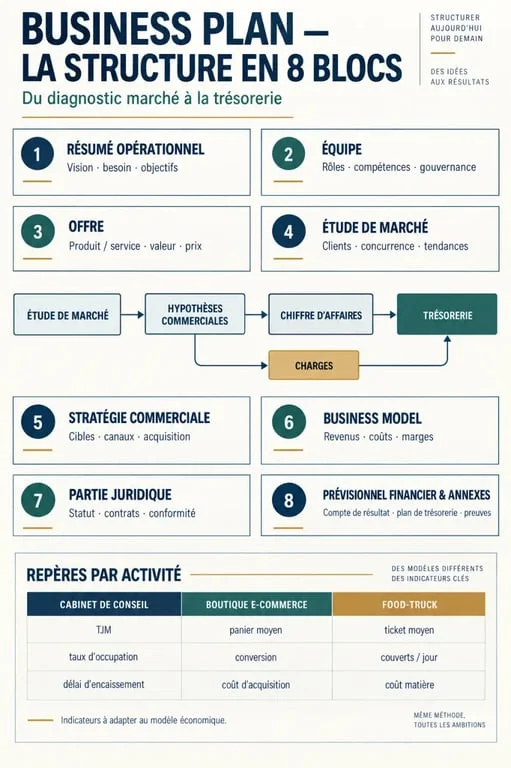
Une trame crédible en 8 blocs
Un exemple utile n’est pas un texte à copier. C’est une architecture qui oblige à relier chaque affirmation à une preuve. Voici les blocs attendus dans la plupart des dossiers de création ou de reprise.
- Résumé opérationnel : le projet, le besoin auquel il répond et la demande de financement.
- Porteur de projet et équipe : les expériences, les rôles, les compétences manquantes et les partenaires clés.
- Offre et proposition de valeur : le produit ou service, le bénéfice client, le positionnement et le prix.
- Étude de marché : la cible, la concurrence, les tendances, la zone de chalandise ou le canal d’acquisition.
- Stratégie commerciale : le mix-marketing, la vente, la communication, les objectifs et le calendrier de lancement.
- Business model : les sources de revenus, les principaux coûts, les marges et l’éventuelle récurrence.
- Partie juridique : le statut, la répartition du capital, la gouvernance et les conséquences opérationnelles.
- Prévisionnel financier et annexes : les hypothèses, les tableaux, les justificatifs, les devis et les documents utiles.
Le point décisif est la circulation des informations. L’étude de marché ne doit pas rester un chapitre décoratif. Elle alimente le prix, le volume de ventes, le budget marketing et, au final, le chiffre d’affaires prévisionnel. Une hypothèse commerciale modifiée doit produire un effet visible sur la trésorerie, les stocks, les besoins humains ou la marge. Ce lien entre le terrain et les tableaux permet de repérer les dossiers solides.
Trois exemples de business plan à adapter
Le secteur d’activité change les preuves à apporter et les indicateurs à suivre. Un cabinet de conseil ne se pilote pas comme une boutique en ligne ou un food-truck. Le tableau suivant donne un premier cadre de comparaison.
| Projet | Élément à démontrer | Indicateurs à chiffrer |
|---|---|---|
| Cabinet de conseil | L’expertise du fondateur et sa capacité à signer des missions | Tarif journalier, taux d’occupation, délai de paiement, sous-traitance |
| Boutique e-commerce | La demande, l’acquisition en ligne et la maîtrise logistique | Panier moyen, coût d’acquisition, taux de retour, marge produit, stock |
| Food-truck | L’emplacement, le flux de clients et la cadence de production | Nombre de couverts, ticket moyen, coût matière, jours d’ouverture, investissement |
Le cas du food-truck : une logique de preuves
Dans un exemple de food-truck, un besoin de financement de 40 000 € et un objectif de 120 000 € de chiffre d’affaires annuel n’ont de valeur que s’ils reposent sur une mécanique lisible. Servir 50 couverts par jour, 5 jours par semaine, suppose un emplacement autorisé, une capacité de production, un ticket moyen cohérent et une estimation réaliste des achats de matières premières. Le lecteur doit pouvoir remonter du total annuel vers les hypothèses de vente.
Cette logique vaut pour les autres projets. Pour un cabinet de conseil, le chiffre d’affaires dépendra notamment du tarif journalier, du nombre de jours facturés et du délai de règlement. Pour une boutique e-commerce, il faudra relier les ventes prévues au panier moyen, au coût d’acquisition et au niveau de stock. L’exemple sert donc à montrer le raisonnement, pas à fournir des chiffres à reprendre tels quels.
Les 4 tableaux financiers qui rassurent un financeur
Le prévisionnel financier porte généralement sur les 3 années à venir. Il ne cherche pas à deviner l’avenir. Il doit montrer que vous maîtrisez les variables qui font vivre l’entreprise et que vous avez envisagé plusieurs scénarios.
- Le plan de financement initial met face à face les investissements, le besoin en fonds de roulement et les ressources : apport, prêt, aides ou investisseurs.
- Le compte de résultat prévisionnel présente le chiffre d’affaires, les charges, les amortissements et le résultat attendu.
- Le plan de trésorerie sur 12 mois suit les encaissements et les décaissements réels, mois par mois. Une entreprise rentable sur le papier peut manquer de liquidités.
- Le seuil de rentabilité, aussi appelé point mort, indique le niveau d’activité nécessaire pour couvrir l’ensemble des charges.
Ajoutez les annuités de crédit, les délais clients et fournisseurs, les salaires, les taxes et la saisonnalité lorsqu’ils pèsent sur l’activité. Chaque ligne importante doit pouvoir être justifiée par un devis, une donnée de marché ou une hypothèse expliquée clairement. Le lien entre les ventes prévues, les charges et la trésorerie doit rester lisible dans les quatre tableaux.
Les erreurs qui affaiblissent un dossier avant le rendez-vous
Un business plan trop long n’est pas forcément complet. Un document de 20 pages peut être plus convaincant qu’un dossier de 60 pages s’il est structuré, aéré et sourcé. Évitez les marchés décrits sans cible précise, les prévisions de ventes sans méthode de calcul et les tableaux financiers déconnectés du discours commercial.
Adaptez aussi le niveau de lecture au destinataire. Une banque s’intéressera particulièrement à la capacité de remboursement, aux garanties et à la trésorerie. Un investisseur examinera la taille du marché, la différenciation, l’équipe et le potentiel de croissance. Préparez un PDF complet, accompagné d’une version courte en slides pour le pitch. Actualisez ensuite le dossier dès qu’un prix, un fournisseur, un canal de vente ou un besoin de financement évolue.
Avant de l’envoyer, relisez chaque chiffre avec une question simple : quelle hypothèse le justifie et où apparaît son effet dans les tableaux financiers ? Cette vérification finale permet de corriger les incohérences et de présenter un dossier crédible, adapté au projet comme au financeur visé.