
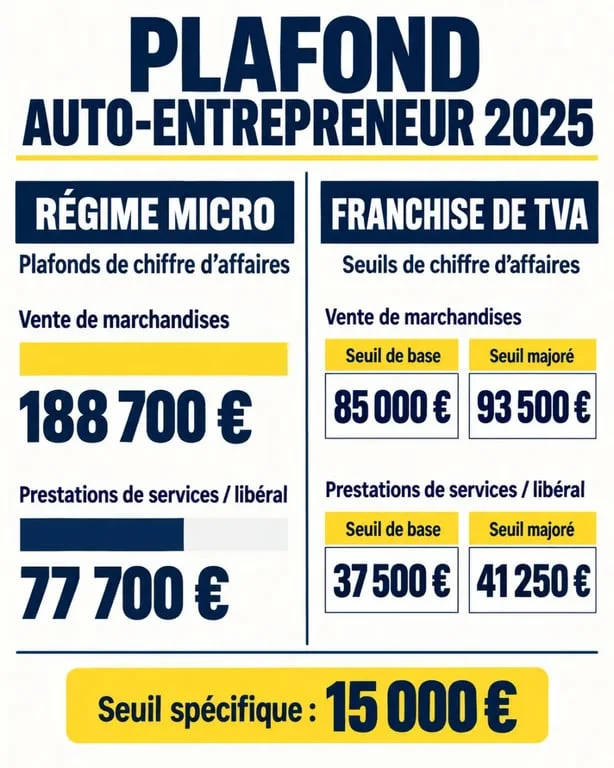
Le plafond auto-entrepreneur en 2025 dépend de la nature de votre activité : 188 700 € de chiffre d’affaires HT pour la vente et l’hébergement, contre 77 700 € HT pour les prestations de services et les activités libérales. Ce montant ne suffit toutefois pas à sécuriser votre situation. Les seuils de TVA sont distincts et peuvent s’appliquer bien avant la sortie du régime micro.
Les plafonds de chiffre d’affaires à surveiller selon votre activité
Ces plafonds se calculent sur le chiffre d’affaires hors taxes réalisé au cours de l’année civile. Pour les cotisations sociales, la référence pratique reste le chiffre d’affaires encaissé et déclaré. Une facture émise mais non encaissée ne se traite donc pas comme un paiement reçu.
| Nature de l’activité | Plafond annuel du régime micro en 2025 |
|---|---|
| Vente de marchandises, vente à consommer sur place, fourniture de logement | 188 700 € HT |
| Prestations de services commerciales ou artisanales (BIC) | 77 700 € HT |
| Activités libérales (BNC) | 77 700 € HT |
| Meublé de tourisme non classé | 15 000 € HT |
Les locations meublées demandent une vérification spécifique. Le plafond de 15 000 € concerne le meublé de tourisme non classé. Il ne s’applique pas automatiquement à tous les revenus locatifs. La qualification du bien et le type de location déterminent la règle à retenir.
TVA et plafond micro : deux compteurs qui ne racontent pas la même histoire
Le plafond du régime micro détermine le maintien dans le régime micro-fiscal et micro-social. La franchise en base de TVA répond à une autre logique : elle permet de ne pas facturer la TVA tant que ses propres seuils sont respectés. Dépasser un seuil de TVA ne signifie donc pas automatiquement perdre le statut d’auto-entrepreneur.
| Activité | Seuil de franchise TVA | Seuil majoré de TVA |
|---|---|---|
| Vente, restauration, hébergement | 85 000 € | 93 500 € |
| Prestations de services et activités libérales | 37 500 € | 41 250 € |
Le vrai risque : facturer trop tard la TVA
Le seuil majoré sert de ligne de bascule. Lorsqu’il est franchi, la TVA devient applicable dès le premier jour du mois de dépassement. Il faut alors revoir rapidement les devis, les factures, les conditions tarifaires et le suivi de trésorerie. Le simple franchissement du seuil de franchise n’entraîne pas forcément les mêmes effets immédiats : votre niveau de chiffre d’affaires et les périodes de référence doivent être examinés.
La TVA modifie directement votre politique de prix. Avec des clients particuliers, les 20 % de TVA ne sont pas récupérés par ces derniers. Vous devez donc choisir entre augmenter le prix TTC et réduire votre marge. Avec des entreprises assujetties, l’effet commercial est souvent plus neutre, mais les devis doivent toujours distinguer clairement les montants HT et TTC. Cette différence peut influencer votre clientèle avant même l’approche d’un seuil.
Un dépassement ne fait pas disparaître votre entreprise
Le dépassement du plafond micro ne supprime pas votre entreprise individuelle. Votre statut juridique reste en place ; ce sont les règles fiscales et déclaratives qui changent. La sortie du régime micro intervient lorsque les seuils applicables sont dépassés pendant deux années civiles consécutives, en tenant compte des années N-1 et N-2. Le basculement prend alors effet l’année suivante.
Vous passez vers un régime réel d’imposition pour les BIC, ou vers la déclaration contrôlée pour les BNC. Cette évolution implique une comptabilité plus structurée, la prise en compte des charges réelles et des obligations déclaratives différentes. Les cotisations sociales restent dues, mais leur calcul et leur gestion ne reposent plus sur la simplicité déclarative du micro-social.
Activité mixte, démarrage en cours d’année : les contrôles à faire
Une double limite pour les activités mixtes
Si vous vendez des produits tout en réalisant des prestations, le chiffre d’affaires total peut atteindre 188 700 € HT, à condition que la part correspondant aux services ne dépasse pas 77 700 € HT. Vous devez donc suivre deux indicateurs : le total encaissé et le sous-total des prestations. Contrôler uniquement le chiffre global est l’erreur la plus fréquente dans une activité mixte.
Le plafond est réduit lors d’une création en cours d’année
Une activité lancée en cours d’année ne bénéficie pas automatiquement du plafond annuel complet. Celui-ci est ajusté au prorata du temps d’exploitation. Un démarrage au 1er juillet conduit ainsi à raisonner sur environ la moitié du plafond annuel, selon le nombre exact de jours d’activité. Cette règle doit être intégrée au prévisionnel dès la création, et non au moment de la déclaration.
Le pilotage simple pour éviter la mauvaise surprise
Suivez chaque mois votre chiffre d’affaires HT dans trois colonnes : ventes, services et total. Ajoutez les seuils de TVA, les acomptes encaissés et les factures à venir. Lorsque votre rythme annuel projeté approche d’un seuil, anticipez les conséquences : adaptation des prix, passage à la TVA, investissement déductible au réel ou accompagnement comptable. Vérifiez les règles actualisées sur impots.gouv.fr, service-public.gouv.fr et auprès de l’Urssaf avant toute décision engageante.