
Le chiffre d’affaires mesure vos ventes, pas votre bénéfice
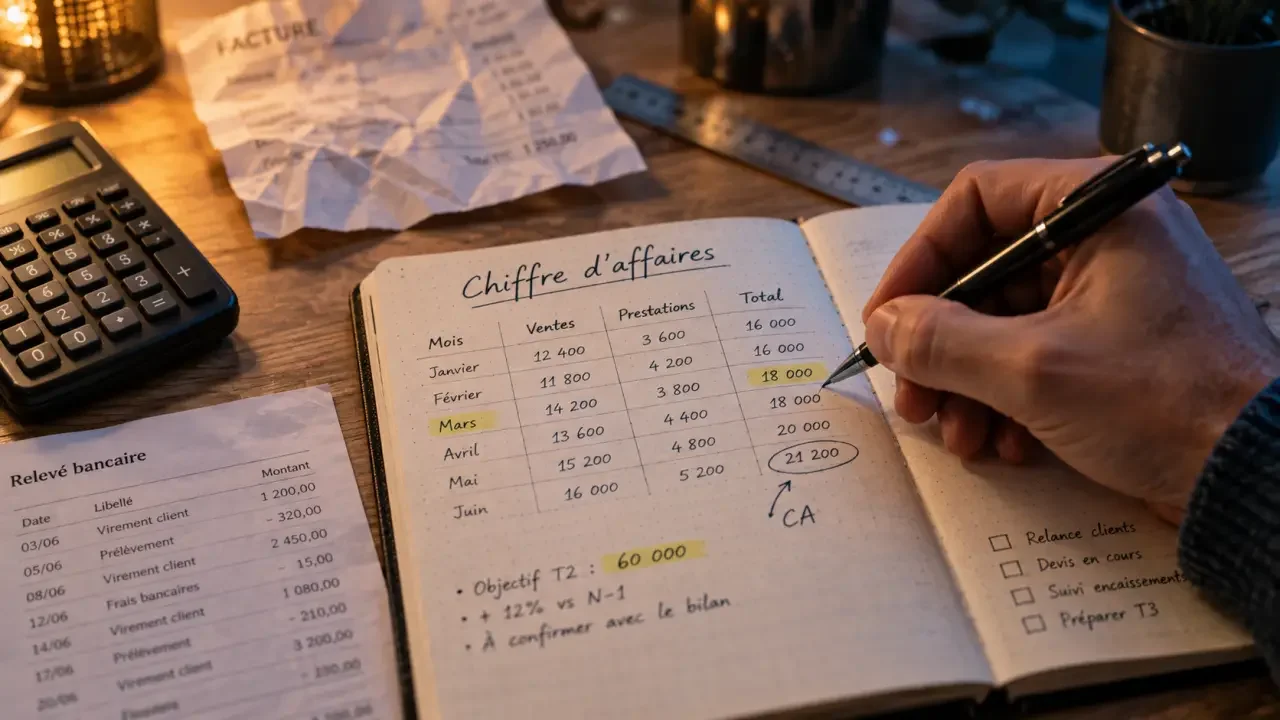
Le chiffre d’affaires, souvent abrégé en CA, fait partie des premiers indicateurs consultés par un entrepreneur, un client ou un partenaire financier. Il mesure l’activité commerciale, sans résumer à lui seul la santé de l’entreprise. Pour l’utiliser correctement, il faut comprendre ce qu’il inclut, comment le calculer et ce qu’il ne permet pas de conclure.
Le chiffre d’affaires correspond au total des ventes
Le chiffre d’affaires correspond au montant des ventes de biens ou de prestations de services réalisées sur une période donnée : un mois, un trimestre ou un exercice comptable. Dans le cadre comptable, il est généralement exprimé hors taxe, c’est-à-dire sans la TVA collectée pour le compte de l’État.
Une boutique additionne les ventes de ses produits. Un consultant additionne ses honoraires facturés. Un restaurant cumule les montants liés aux repas servis. Une entreprise qui exerce plusieurs activités doit intégrer chaque source de revenus commerciaux : vente principale, services complémentaires et produits annexes.
Un indicateur de volume, pas de richesse
Un CA élevé signifie qu’une entreprise vend beaucoup ou pratique des prix importants. Il ne signifie pas automatiquement qu’elle gagne beaucoup d’argent. Une activité peut générer un volume de ventes conséquent tout en supportant des achats, des salaires, un loyer et des frais de livraison qui absorbent une grande partie des revenus.
La formule de calcul selon votre activité
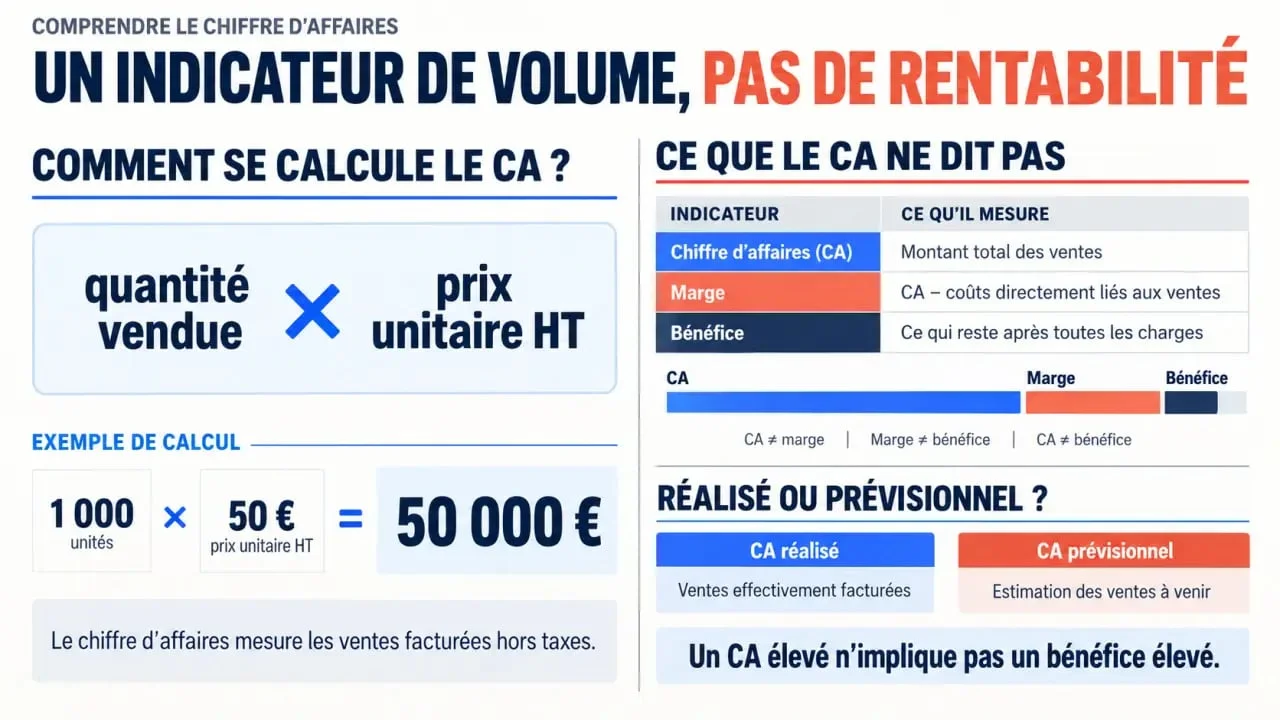
La formule la plus simple est la suivante : chiffre d’affaires = quantité vendue × prix de vente unitaire. Elle s’applique à un produit comme à une prestation, à condition de raisonner hors taxe.
| Type d’activité | Calcul du chiffre d’affaires |
|---|---|
| Commerce | Nombre d’articles vendus × prix unitaire HT |
| Prestation de services | Nombre d’heures ou de missions × tarif HT |
| Activité mixte | CA des ventes + CA des prestations |
Un exemple concret
Une entreprise vend 1 000 unités à 50 € hors taxe. Son chiffre d’affaires atteint 50 000 €. Si elle accorde des remises, enregistre des retours ou annule des commandes, elle doit intégrer ces éléments pour obtenir un montant fidèle à l’activité réellement réalisée.
Le bon réflexe consiste à conserver le même périmètre d’une période à l’autre. Comparer un mois marqué par une promotion exceptionnelle avec un mois ordinaire peut fausser l’analyse. La méthode de calcul doit donc rester stable pour rendre les évolutions comparables.
CA réalisé et CA prévisionnel : deux chiffres, deux usages
Le CA réalisé est constaté après les ventes. Il sert à suivre l’activité passée et à alimenter la comptabilité. Le CA prévisionnel est une estimation des ventes futures. Il intervient avant le lancement d’une activité, lors de la préparation d’un business plan ou pour fixer des objectifs commerciaux.
Construire une prévision crédible
Un prévisionnel repose sur des hypothèses issues de l’étude de marché : nombre de clients potentiels, fréquence d’achat, panier moyen, capacité de production, tarifs et saisonnalité. Pour limiter le risque d’un scénario trop optimiste, il est utile de bâtir trois projections : prudente, centrale et ambitieuse.
Une prévision annuelle peut sembler cohérente sans résister à une analyse plus détaillée. Il faut aussi la répartir par mois, par canal de vente ou par commercial. Cette lecture fait apparaître les périodes creuses, le volume réellement nécessaire pour atteindre les objectifs et les ressources à mobiliser.
Pourquoi suivre son chiffre d’affaires régulièrement
Le CA aide à suivre la dynamique commerciale. Une progression peut signaler une demande plus forte, une hausse des prix efficace ou l’ouverture d’un nouveau canal de vente. Une baisse invite à examiner les volumes, les tarifs, la concurrence ou la fidélisation des clients.
- Comparer les résultats mensuels, trimestriels et annuels ;
- Suivre le CA par produit, prestation ou catégorie de clients ;
- Identifier les offres qui génèrent réellement les ventes ;
- Fixer des objectifs commerciaux réalistes ;
- Étayer un dossier destiné à des partenaires financiers.
Pour être utile, l’indicateur doit être rapproché de données opérationnelles comme le nombre de commandes, le panier moyen, le taux de transformation ou la capacité disponible. Le CA devient alors un véritable outil de pilotage d’activité, plutôt qu’un simple total affiché en fin de période.
Ne confondez pas chiffre d’affaires, marge et bénéfice
Le chiffre d’affaires correspond au montant généré par les ventes. La marge mesure ce qu’il reste après certains coûts directement liés à la vente, comme l’achat de marchandises. Le bénéfice, ou résultat positif, est ce qui reste après l’ensemble des charges de l’entreprise : achats, salaires, loyers, assurances, remboursements et autres frais.
Deux entreprises qui affichent le même CA peuvent donc connaître des situations très différentes. L’une peut vendre des produits à forte marge avec peu de frais fixes. L’autre peut financer des stocks importants et une structure coûteuse. Le chiffre d’affaires renseigne sur le volume de l’activité, tandis que la marge et le résultat permettent d’en évaluer la rentabilité.
En pratique, suivez votre CA pour vérifier que les ventes progressent, mais analysez-le toujours avec les charges et la trésorerie. Cette lecture croisée permet de distinguer une activité qui vend d’une entreprise qui dégage réellement un résultat.