
La confusion est fréquente, mais elle peut fausser tout un prévisionnel : la micro-entreprise n’est pas une structure distincte de l’entreprise individuelle. C’est un régime simplifié applicable à l’entrepreneur individuel. Le choix dépend surtout de vos dépenses réelles, de votre chiffre d’affaires et de votre projet de développement.
Un même cadre juridique, deux façons de gérer l’activité
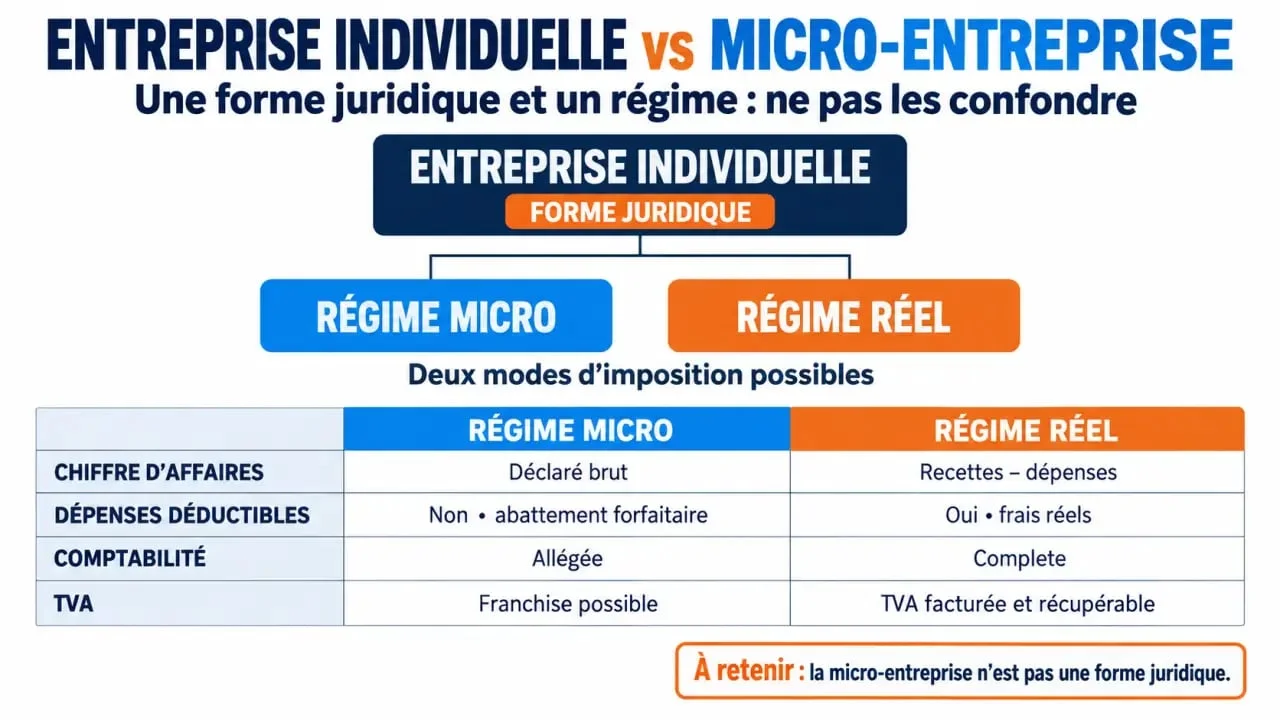
L’entreprise individuelle (EI) est la forme juridique : vous exercez seul, sans capital social ni associé, et l’activité n’a pas de personnalité morale séparée. La micro-entreprise, aussi appelée auto-entreprise, est un régime fiscal, social et comptable simplifié de cette même EI.
Dans les deux cas, la séparation entre patrimoine professionnel et patrimoine personnel est automatique. Vos biens personnels sont donc, en principe, protégés des dettes liées à l’activité. Cette règle s’applique depuis la loi du 16 mai 2022. Elle ne dispense toutefois pas de surveiller les engagements pris, notamment lorsqu’une garantie personnelle vous est demandée.
Les chiffres qui séparent vraiment la micro du régime réel
Le régime micro est accessible tant que le chiffre d’affaires reste sous certains plafonds. En 2026, ils s’élèvent à 203 100 € pour la vente de marchandises et à 83 600 € pour les prestations de services et les activités libérales. Au-delà, l’entrepreneur individuel poursuit son activité, mais relève du régime réel.
| Point de comparaison | Micro-entreprise | EI au régime réel |
|---|---|---|
| Base de calcul | Chiffre d’affaires encaissé | Bénéfice réel : recettes moins dépenses |
| Charges professionnelles | Non déductibles une par une | Déductibles si elles sont justifiées |
| Comptabilité | Livre des recettes et suivi simplifié | Comptabilité plus complète |
| TVA | Franchise possible sous les seuils | TVA généralement facturée et récupérable |
| Impôt sur les sociétés | Non | Option possible |
Ne confondez pas le plafond de la micro-entreprise avec celui de la franchise de TVA. Pour la vente, la franchise de base s’applique jusqu’à 85 000 €, avec un seuil majoré de 93 500 €. Pour les services, les repères sont de 37 500 € et 41 250 €. Une activité peut donc rester en régime micro tout en devant facturer la TVA.
Fiscalité et cotisations : le forfait peut devenir un piège
En micro, les charges suivent les encaissements
Les cotisations sociales sont calculées directement sur le chiffre d’affaires déclaré. Elles atteignent 12,3 % pour la vente de marchandises, 21,2 % pour les prestations de services BIC, 23,2 % pour certaines professions libérales relevant de la CIPAV et 25,6 % pour les professions libérales non réglementées. Sans chiffre d’affaires encaissé, aucune cotisation sociale proportionnelle n’est due.
Le bénéfice imposable ne reflète pas toujours la marge
Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire : 71 % en achat-revente, 50 % pour les autres activités BIC et 34 % en BNC. Ce mécanisme est avantageux lorsque les dépenses restent faibles. Il devient moins favorable si vous payez un loyer, achetez beaucoup de stock, engagez des frais de déplacement, utilisez des outils coûteux ou recourez à la sous-traitance.
Le chiffre d’affaires peut alors donner une image trompeuse de l’activité : les encaissements progressent, mais la marge disponible reste limitée. Avant de choisir, mettez en regard vos recettes, vos dépenses incompressibles et le revenu que vous souhaitez conserver. Cette comparaison permet d’identifier le régime le plus adapté, au-delà du seul taux de cotisation.
Choisir la micro-entreprise pour aller vite et tester
La micro-entreprise convient bien à une activité de démarrage, à une activité complémentaire à un emploi salarié ou à une expertise qui nécessite peu de dépenses. Elle permet de déclarer simplement ses recettes, sans tenir une comptabilité complète, avec une gestion prévisible.
- Vous testez une offre, un marché local ou une clientèle en ligne ;
- Vos investissements et vos frais récurrents sont limités ;
- Votre chiffre d’affaires prévisionnel reste nettement sous les plafonds ;
- Vous privilégiez la simplicité administrative à l’optimisation fiscale ;
- Vous acceptez de ne pas déduire vos dépenses au réel.
La CFE doit toutefois être anticipée, même si l’activité bénéficie d’une exonération lorsque le chiffre d’affaires annuel est inférieur à 5 000 €. Le prélèvement libératoire peut aussi simplifier l’impôt sur le revenu, avec des taux de 1 % en achat-revente, 1,7 % pour les autres activités BIC et 2,2 % en BNC, sous conditions.
Passer au régime réel quand l’entreprise change de dimension
L’EI au régime réel devient plus cohérente lorsque les frais professionnels pèsent lourd ou que la croissance dépasse durablement les plafonds de la micro-entreprise. Vous pouvez alors déduire les charges justifiées et, selon votre situation, opter pour l’impôt sur les sociétés. Le taux réduit est de 15 % sur les 42 500 premiers euros de résultat, avant l’application du taux normal de 25 % au-delà.
Le passage au régime réel n’est pas un échec. Il intervient souvent lorsque le modèle économique prend de l’ampleur. Vous pouvez le choisir volontairement, ou y être soumis après le dépassement des seuils. Avant de changer de régime, préparez un suivi précis des factures, des dépenses et de la TVA. Cette organisation vous aide à maîtriser les coûts et à piloter l’activité avec des données fiables.